Sommaire
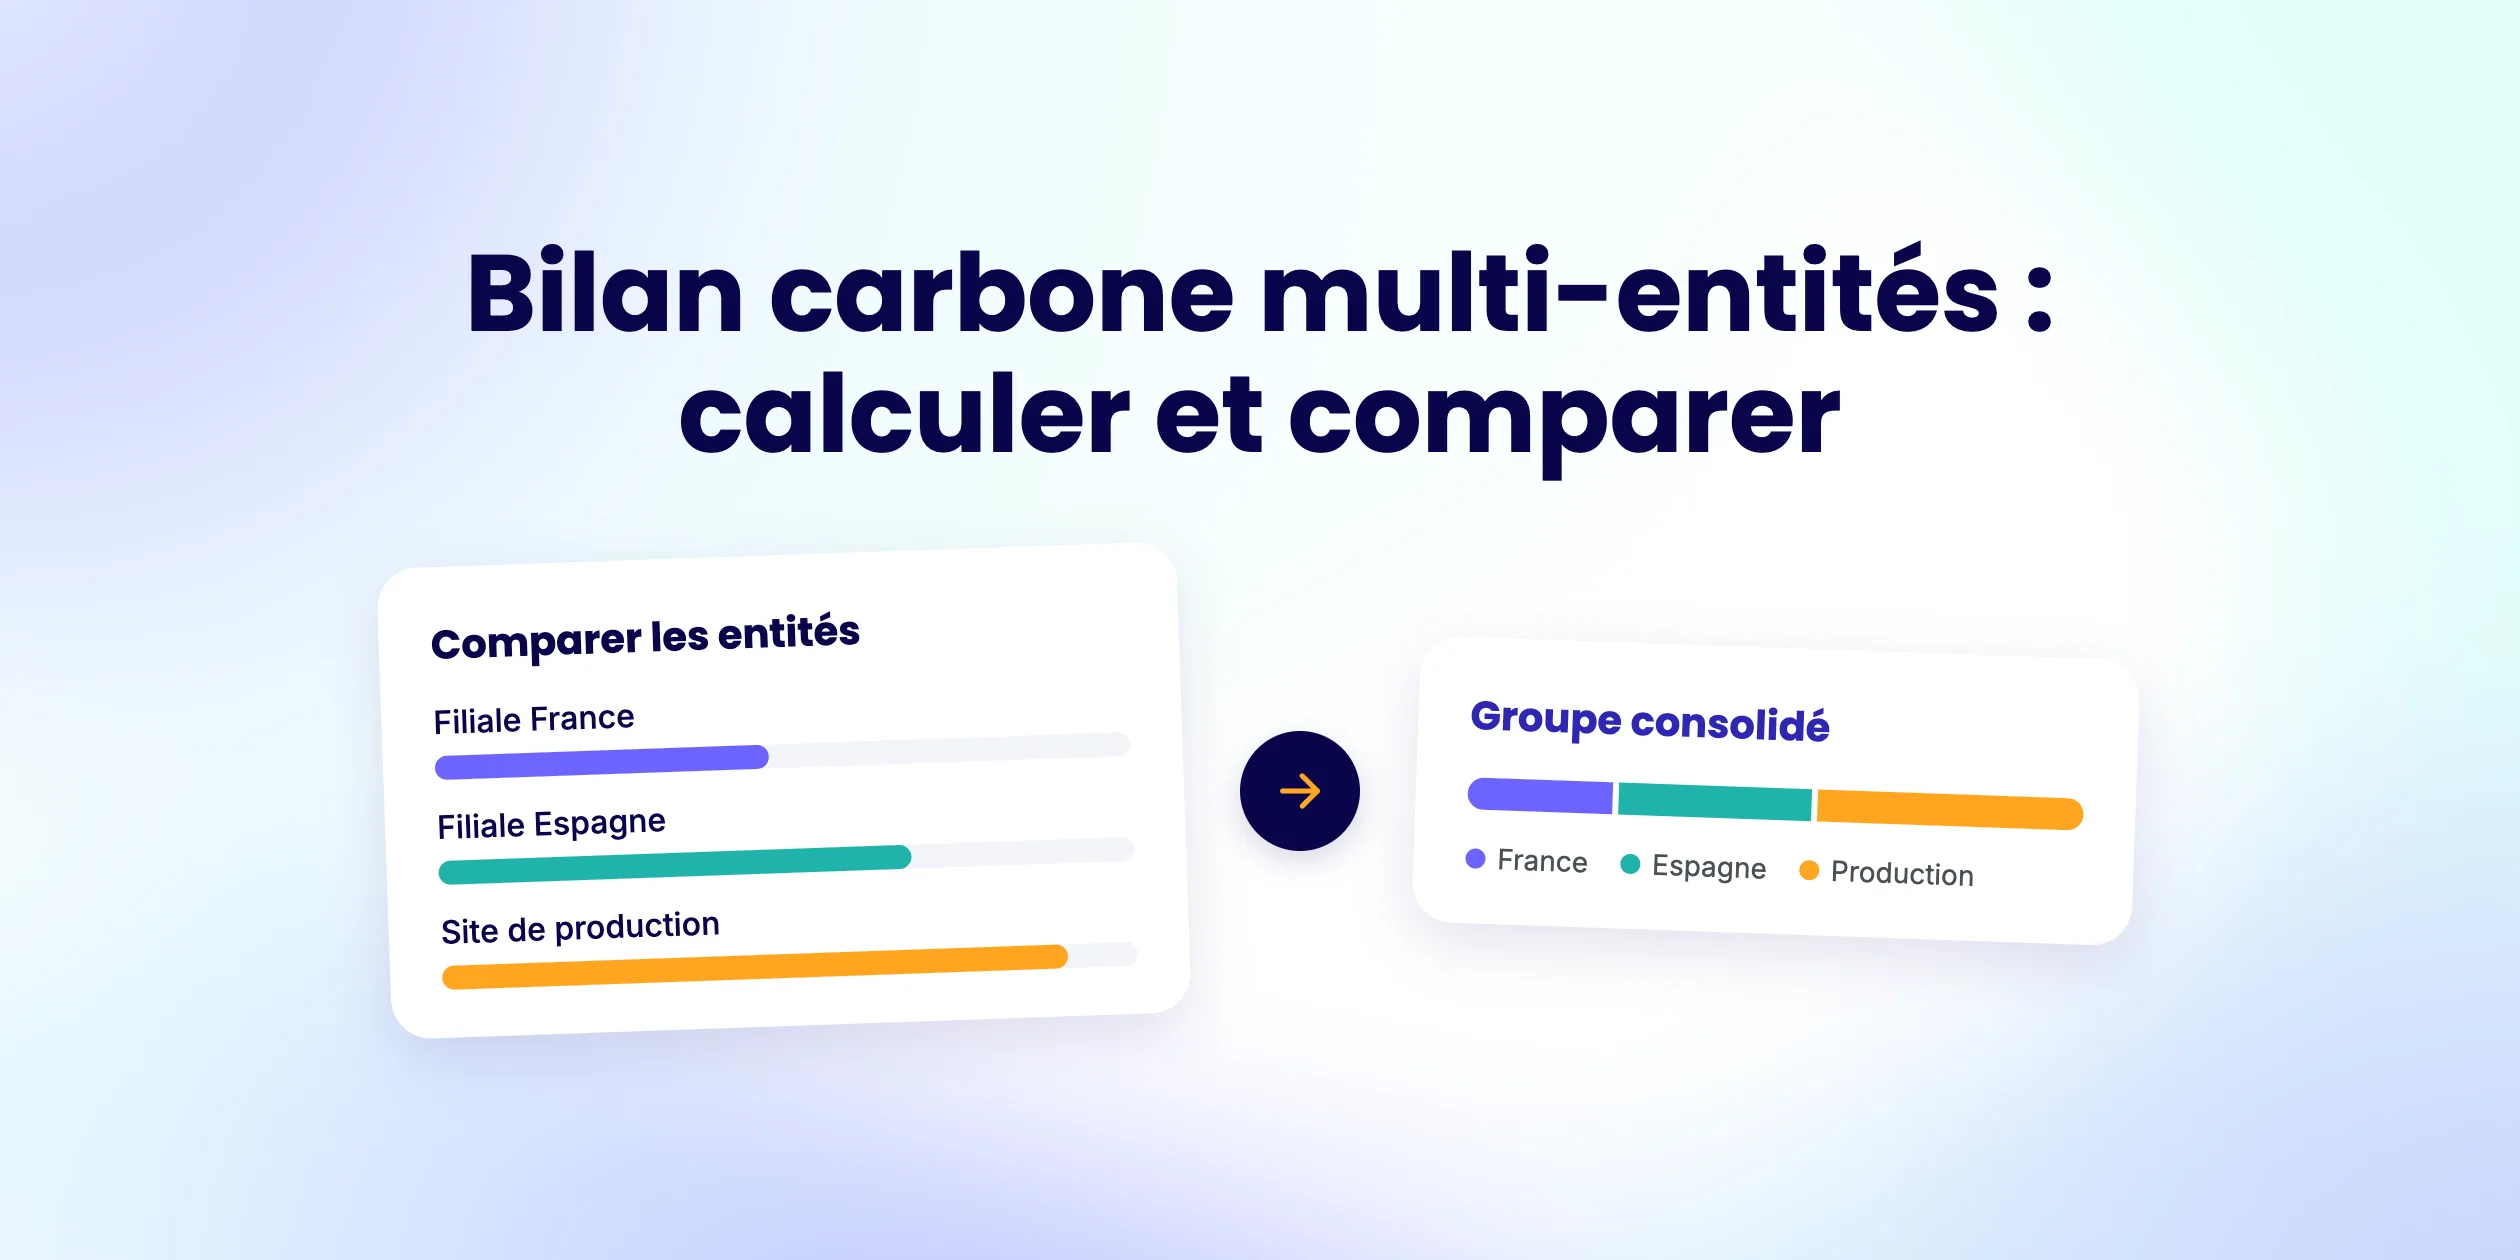
Un bilan carbone multi-entités se construit en quatre étapes : chaque site ou filiale collecte ses données, les émissions sont calculées puis consolidées sans double compte, et les entités ne se comparent qu'à périmètre et méthode identiques. Le BEGES (bilan d'émissions de gaz à effet de serre) de groupe ajoute ses propres règles françaises à ce pilotage.
Délimiter le bilan carbone multi-entités
Le périmètre se fixe avant la collecte. Un bilan carbone fait l'inventaire des émissions de gaz à effet de serre d'une organisation sur une année, en tonnes de CO₂ équivalent (tCO₂e). Pour un groupe, il faut d'abord dire quelles sociétés, quels sites et quelles émissions il couvre.
Recenser les entités et leur contrôle
Ce recensement commence par la liste des sociétés. Chaque personne morale s'identifie par son SIREN (numéro d'identification de l'entreprise) et chacun de ses établissements par son SIRET (numéro propre à un établissement). Les sites et équipements couverts complètent cette liste.
Il faut ensuite choisir comment rattacher les émissions. Selon la méthode réglementaire française, votre groupe déclare un contrôle opérationnel ou financier, puis applique la même approche à toutes ses sociétés ; le contrôle opérationnel est recommandé par défaut.
- Actifs loués : documenter qui les exploite et la catégorie où leurs émissions sont comptées.
- Copropriétés : préciser le contrôle réellement exercé sur les installations partagées.
- Coentreprises : justifier le rattachement selon l'approche de contrôle choisie.
- Prestations externalisées : indiquer dans quelle catégorie d'émissions indirectes elles figurent.
Dans ces cas limites, la règle reste documentaire. Les émissions ne se répartissent pas mécaniquement selon les participations financières : le choix de contrôle et la catégorie retenue doivent rester traçables.
Définir les sites, activités et territoires
Chaque entité reçoit ensuite une année et un territoire. Un BEGES réglementaire français couvre les activités exercées en France. À l'inverse, un pilotage de groupe peut aussi intégrer les filiales internationales.
Le découpage dépend de la structure. Lors d'une webconférence de l'APCC (Association des professionnels en conseil climat) du 26 novembre 2024, le cadrage présenté était unique pour une entité mono-activité, par activité pour une entité multi-activité, et par site et activité pour une entité multisite.
| Structure de l'entité | Cadrage du bilan |
| Mono-activité | Cadrage unique |
| Multi-activité | Par activité |
| Multisite | Par site et par activité |
Dans les faits, une matrice croisant sites et activités évite de demander à une agence les flux d'une usine. Le module Multi-Entités de Carbo attribue un espace à chaque usine, entrepôt, agence ou siège, comme le décrit la solution climat pour groupes et ETI.
Choisir les postes d’émissions à couvrir
Deux référentiels structurent les postes. Le GHG Protocol (Greenhouse Gas Protocol, standard international de comptabilité des émissions) répartit les émissions en trois scopes, tandis que la méthode française de juillet 2022 les classe en six catégories.
- Scope 1 : émissions directes, comme la combustion sur site ou la flotte contrôlée.
- Scope 2 : énergie achetée, électricité, chaleur, vapeur ou froid.
- Scope 3 : autres émissions indirectes, notamment celles de la chaîne de valeur.
Reste que les six catégories de la méthode réglementaire se rapprochent des scopes poste par poste. Si votre organisme doit couvrir ses postes indirects significatifs, tous sont examinés et chaque exclusion est justifiée. Sauf raison particulière, le seuil retenu ne devrait pas être inférieur à 80 % des émissions indirectes estimées.
Organiser la collecte des données par entité
Une collecte commune repose sur un format partagé et des contributeurs bien choisis. Selon le Baromètre du bilan carbone 2026 de Carbo, 41 % des entreprises déclarent plusieurs sites ou entités. Cette part monte à 86,7 % chez les ETI, qui comptent 5 sites ou entités en médiane. La qualité du bilan consolidé dépend alors de la manière dont chaque entité transmet ses données.
Construire un référentiel commun
Le référentiel rattache chaque donnée à son entité juridique, son SIRET, son site, son année, son poste, son scope et son unité. Le détail utile au bilan local reste conservé.
Les données d'activité varient selon le poste : kWh d'énergie, litres de carburant, kilomètres ou tonnes-kilomètres de déplacements, masses de matières, quantités achetées. Dès lors, factures, compteurs, stocks de fluides, tonnages et données des fournisseurs sont les sources primaires à privilégier quand elles correspondent au poste calculé.
Répartir la collecte entre contributeurs
Chaque poste revient aux personnes qui connaissent ses flux, par exemple les équipes terrain pour les déplacements. La charge se répartit ainsi entre plusieurs contributeurs. Le Baromètre 2026 de Carbo indique que 71 % des ETI collectent déjà leurs données à plusieurs.
Avec le bilan carbone collaboratif de Carbo, un contributeur est invité sur une ou plusieurs entités, avec des droits distincts par entité et par catégorie ; les autres catégories restent confidentielles. Carbo combine import structuré, saisie manuelle et Questionnaire Employés anonyme, et l'administrateur suit l'avancement dans chaque espace.
Tracer les sources et combler les manques
La méthode Bilan Carbone® demande de conserver pour chaque donnée sa source, son unité, son incertitude et ses justificatifs. Votre méthodologie de calcul reste ainsi vérifiable d'une entité à l'autre.
Une donnée absente ne vaut pas zéro émission. Une estimation comble le manque si sa période, son hypothèse et son incertitude sont documentées : six mois de factures d'électricité peuvent être extrapolés à l'année, puis remplacés par les données réelles. L'IA de Carbo associe les imports aux facteurs du calculateur et signale les anomalies statistiques, sans dispenser de valider sources et estimations.
Calculer puis consolider les émissions sans double compte
La consolidation part des bilans de chaque entité, jamais d'un total global. Chaque entité est calculée avec des facteurs adaptés, puis les postes homologues sont additionnés et les flux internes retraités.
Calculer chaque bilan carbone avec les bons facteurs
Le calcul du bilan carbone multiplie une donnée d'activité par un facteur d'émission compatible en unité et en périmètre, pour obtenir des kg ou des tCO₂e. Certains rejets directs se mesurent plutôt, avant conversion en CO₂e. La Base Empreinte® de l'ADEME (Agence de la transition écologique), dont la Base Carbone® est un volet, fournit ces facteurs pour la comptabilité carbone.
Pour chaque facteur, conservez sa source, sa version, son unité et son périmètre, plutôt qu'un facteur présenté comme universel. Les facteurs d'émission physiques reposent sur des flux plus précis que les facteurs monétaires, calculés par euro dépensé. Pour les achats, des données vérifiées propres aux fournisseurs peuvent compléter des données secondaires quand leur couverture est incomplète.
Pour un groupe implanté hors de France, le facteur d'électricité ou de chaleur change d'un pays à l'autre. Carbo s'appuie alors sur des bases mondiales reconnues, comme celles de l'IEA (Agence internationale de l'énergie) ou du DEFRA (ministère britannique de l'Environnement), et adapte les facteurs d'émission à la localisation de chaque filiale. Le pilotage reste ainsi harmonisé au niveau du groupe tout en respectant les spécificités de chaque pays.
Retraiter les flux intragroupe
Cette addition suit une règle écrite, avec un contrôle et un territoire cohérents. Un registre des flux intragroupe identifie vendeur, acheteur, nature du flux et retraitement, sans modifier les bilans locaux. Une émission directe d'usine reste dans le total malgré une vente interne ; en revanche, un achat interne peut recouvrir des émissions déjà comptées.
Restituer des résultats consolidés lisibles
Un recouvrement entre deux organisations n'est pas forcément une erreur. Une émission directe chez un fournisseur peut être indirecte chez son client : additionner leurs totaux ne donne donc pas un total physique sans recouvrement.
Présenter les résultats par catégorie et par entité avant le total consolidé rend ces retraitements visibles. Carbo fournit un bilan de groupe et, selon votre découpage, un bilan propre à chaque entité.
D'autres groupes, plus vastes ou plus dispersés, pilotent eux aussi leur bilan carbone multi-entités sur Carbo.
| Groupe | Structure | Résultat de la démarche |
| NutriDry (agroalimentaire) | 3 PME industrielles et 1 siège | Une plateforme par société, 22 546 tCO₂e consolidées au niveau du groupe |
| OLVEA (industrie) | 13 entités juridiques, dont des filiales au Burkina Faso, au Maroc, au Kenya et en Mauritanie | Collecte menée en 6 jours par 10 participants, pour 200 M€ de chiffre d'affaires |
| Groupe utb (BTP) | 5 filiales, 16 sites, 1 200 collaborateurs | Collecte en 5 mois, scope 3 inclus, pour un bilan de 25 328 tCO₂e |
La méthode Bilan Carbone® demande ensuite une analyse détaillée des trois postes les plus émetteurs. Ces postes orientent les priorités communes et les actions confiées à chaque entité.
Comparer l’empreinte carbone des entités et des années
Deux totaux en tCO₂e ne se comparent pas d'emblée. L'empreinte carbone de deux entités, ou de deux exercices, se compare à des conditions identiques, en distinguant les effets de périmètre des réductions réelles.
Comparer des résultats réellement comparables
Une comparaison valable de l'empreinte carbone vérifie plusieurs conditions avant de lire un écart.
- Cadre identique : même année, même territoire, même méthode de contrôle.
- Postes cohérents : mêmes postes significatifs et qualité de données comparable.
- Indicateurs ordonnés : émissions absolues d'abord, puis intensités par chiffre d'affaires, par équivalent temps plein ou par unité d'œuvre, avec période et règle d'allocation constantes.
Un ratio d'empreinte carbone par salarié ne compare pas des métiers différents. Dans le Baromètre du bilan carbone 2026 de Carbo, la médiane atteint 73,3 tCO₂e par salarié dans le transport et la logistique. Le conseil se situe à 2,8 tCO₂e (données arrêtées au 20 octobre 2026).
Maintenir une année de référence cohérente
Une année de référence prolonge le diagnostic initial : chaque exercice s'y compare, au global et par catégorie. Après une acquisition, une cession ou un changement significatif de périmètre, de méthode ou de facteur, recalculez cette base si les données le permettent ; sinon, documentez la rupture. Sur Carbo, une option permet d'importer les résultats de vos anciens bilans carbone pour conserver cet historique.
L'exemple pédagogique de la méthode ministérielle de juillet 2022 l'illustre : l'ajout d'une activité acquise porte l'année de référence de 17 à 35 tCO₂e. Comparer l'exercice courant aux 17 tCO₂e initiaux confondrait l'acquisition avec la performance climatique.
Transformer les écarts en actions de réduction
Une baisse liée seulement à une cession, une externalisation, une collecte moins complète ou un autre facteur ne prouve pas une réduction opérationnelle. Les leviers d'action se rattachent donc aux postes et entités concernés : énergie, procédés, achats, logistique, conception et usage des produits, coopération avec fournisseurs et clients.
Carbo fixe des objectifs de décarbonation par entité et consolide leurs trajectoires et plans d'action, une fonction présente dans les formules de bilan carbone multi-entités. Cette stratégie bas carbone garde à part émissions évitées et crédits de compensation, qui ne se soustraient pas au total du BEGES.
Attention
Confondre effet de périmètre et réduction
Un écart en tCO₂e entre deux entités ou deux exercices peut venir d'un changement de périmètre ou de méthode. Avant d'y voir une réduction réelle, vérifiez que le cadre, les postes et l'année de référence sont identiques.
Respecter les obligations du BEGES de groupe
Le pilotage de groupe et la conformité française suivent deux logiques distinctes. Le BEGES réglementaire impose des sociétés, des postes, une fréquence et une publication précis.
Identifier les sociétés et postes obligatoires
L'obligation dépend de l'effectif de chaque personne morale, pas de celui du groupe.
- Seuils d'effectif : personnes morales privées de plus de 500 personnes, ou de plus de 250 dans les départements et régions d'outre-mer ; l'effectif retenu travaille en France.
- Bilan consolidé : depuis le 4 juillet 2022, un groupe remplissant les conditions de l'article R. 229-46 du code de l'environnement peut publier un bilan et un plan de transition consolidés, sans code d'activité commun.
- Émissions indirectes : depuis le 1er janvier 2023, les postes indirects significatifs sont obligatoires ; l'article R. 229-47 prévoit une portée plus limitée pour certaines personnes morales privées.
Le choix de ces postes indirects suit la méthode de réalisation des bilans d'émissions publiée par le ministère.
Établir et publier le BEGES
Une filiale française soumise à l'obligation et absente de la publication consolidée publie son propre BEGES. La liste des SIREN couverts par le bilan du groupe doit donc être explicite.
Pour les personnes morales privées concernées, le BEGES et son plan de transition sont actualisés tous les quatre ans. L'année d'émissions retenue précède l'établissement du bilan, ou correspond à l'avant-dernière année si les données récentes manquent.
Le bilan GES est transmis électroniquement à l'ADEME, qui le rend public sur sa plateforme avec le plan de transition. Ce plan précise les actions passées, les moyens prévus jusqu'au bilan suivant et le volume global de réduction attendu.
Distinguer pilotage mondial et conformité française
Un tableau de bord mondial ou un bilan volontaire de groupe ne remplace pas automatiquement les publications françaises. Une publication au titre des obligations de durabilité peut dispenser d'un BEGES distinct, selon l'article L. 229-25, si elle décrit spécifiquement les activités françaises de l'entité ; le reporting du groupe ne vaut pas dispense automatique.
L'enjeu est aussi financier. Après une mise en demeure restée sans effet, le défaut de bilan ou de transmission expose à une amende plafonnée à 50 000 €. Ce plafond passe à 100 000 € en cas de récidive.

ESSAI GRATUIT
Commencez à calculer gratuitement votre bilan carbone, sans engagement ni limite de temps !
Foire aux questions
Comment consolider les émissions de plusieurs entités d'un même groupe ?
Pour chaque vente, prestation, transport, énergie refacturée ou actif mis à disposition en interne, identifiez l'émission physique, l'entité qui l'opère et ses lignes de bilan. Un bilan réglementaire n'additionne pas les filiales au prorata des participations. Une déclaration portant sur l'exercice 2024 retraite ainsi cinq postes : intrants de biens, intrants de services, fret sortant, utilisation et fin de vie des produits.
Peut-on comparer les bilans carbone de différentes entités ?
Oui, avec prudence. Un ratio unique en tCO₂e par euro de chiffre d'affaires ne compare pas une usine et un siège. Selon le Baromètre 2026 de Carbo, l'industrie affiche 69,4 tCO₂e par salarié contre 63,6 pour le retail. Pour 100 k€ de chiffre d'affaires, l'ordre s'inverse : 22,1 contre 26,2.
Combien de temps faut-il pour collecter les données d'un bilan carbone multi-entités ?
La durée dépend de la structure et du périmètre. Chez OLVEA, dix participants ont collecté les données des 13 entités juridiques en six jours. Le groupe utb, cinq filiales et 16 sites, a mené en cinq mois une collecte incluant le scope 3. Le BEGES réglementaire, lui, est actualisé tous les quatre ans.
Une garantie d'origine réduit-elle les émissions liées à l'électricité d'une entité ?
Non, pas mécaniquement pour le BEGES réglementaire. Une garantie d'origine n'efface pas les émissions calculées. Conservez séparément la consommation d'électricité de chaque entité et le facteur retenu.
Un groupe peut-il se déclarer neutre en carbone à partir de son bilan ?
L'ADEME le déconseille depuis son avis du 1er avril 2021 : une organisation ne devrait pas se dire individuellement « neutre en carbone » sur la base de son bilan. Les crédits de compensation se présentent à part du total des émissions.