Sommaire

VSME est l'abréviation de « Voluntary Sustainability Reporting Standard for non-listed SMEs ».
Il s’agit d’une nouvelle norme européenne qui vise à encadrer le reporting et les stratégies de développement durable des petites et moyennes entreprises (PME). Avec l'adoption de la directive Omnibus en décembre 2025, cette norme a pris une importance stratégique majeure, devenant le cadre de référence pour environ 80% des entreprises européennes exemptées des obligations CSRD.
Que se cache-t-il derrière cette norme ? Est-elle obligatoire ou optionnelle pour les entreprises ? Est-elle alignée sur les critères ESG (Environnement, Social et Gouvernance) déjà connus dans le monde de l’entreprise ? Quels sont les avantages de sa mise en place pour une petite société ? Quel avenir pour cette norme VSME ?
La norme VSME en bref
La VSME (« Voluntary Sustainability Reporting Standard for non-listed SMEs ») est une norme européenne volontaire de reporting de durabilité. Elle est adaptée aux micro-entreprises et PME non cotées, pour structurer leurs informations environnementales, sociales et de gouvernance (ESG). Toutefois, depuis l'entrée en vigueur de la directive Omnibus le 18 mars 2026, elle devient le plafond maximum des exigences que peuvent formuler les grandes entreprises à leurs fournisseurs. Sa formalisation définitive via acte délégué est prévue pour le 1er janvier 2027.
La VSME s'adresse à toutes les entreprises non cotées et non soumises à la CSRD : micro-entreprises, PME, mais aussi ETI et entreprises jusqu'à 999 salariés. Suite à la réforme Omnibus entrée en vigueur en mars 2026, elle concerne également les ETI et entreprises jusqu'à 999 salariés précédemment visées par la CSRD. Ces dernières sont désormais exemptées suite au relèvement des seuils à 1 000 salariés et 450 M€ de chiffre d'affaires.
La VSME s’adresse principalement aux PME non cotées et aux micro-entreprises souhaitant communiquer de manière structurée sur leurs performances ESG. Ces dernières ne sont pas soumises aux obligations complètes de la CSRD. Suite à la réforme Omnibus, elle concerne également les ETI et entreprises jusqu'à 999 salariés précédemment visées par la CSRD. Désormais, elles sont exemptées suite au relèvement des seuils à 1000 salariés et 450 M€ de chiffre d'affaires.
VSME : de quoi parle-t-on ?
La taxonomie de l’UE
Zoomons sur le terme de taxonomie. Ce sujet, en lien direct avec le développement durable, est de plus en plus évoqué au niveau européen. À quoi correspond-il ? C’est un système de classification qui précise si une activité économique est considérée comme durable sur le plan environnemental. Comment ? Grâce à des critères d'évaluation qui ont été définis de manière commune à l’échelle européenne et pour toute société. Ces derniers permettent par ailleurs d’analyser tout type d’activité, quel que soit le domaine ou les statuts de la société ou de l’entreprise. Autrement dit ? C’est une façon de s’assurer que le développement durable prenne de l’ampleur au sein des sociétés.
Une nouvelle norme durable : la VSME
C’est une norme liée au développement durable pensée spécifiquement pour les micro-entreprises, les PME (Petites et Moyennes Entreprises) et les ETI non cotées en bourse. Elle permet d’intégrer dans la démarche environnementale les entreprises qui échappent aux règles de la CSRD. Nous y reviendrons plus bas, mais cette norme couvre les domaines ESG ( Environnement, Social et Gouvernance), dans la même lignée de ce que fait l’ESRS avec les grandes entreprises.
La VSME a été officiellement adoptée par la Commission européenne le 30 juillet 2025 sous forme de recommandation. Cette reconnaissance officielle lui confère un statut de standard européen reconnu pour le reporting de durabilité de l'ensemble des entreprises non assujetties à la CSRD. Un projet d'acte délégué a été publié le 6 mai 2026, avec une entrée en vigueur prévue au 1er janvier 2027, sous réserve des conclusions de la consultation publique.
🖐 Bon à savoir : La VSME est une norme d’information volontaire, sans pénalités en cas de non‑respect pour l’instant. Son importance grandit toutefois : depuis l'entrée en vigueur de la directive Omnibus, elle constitue le plafond légal (le « value chain cap » introduit par l'article 29d) des exigences que les grandes entreprises peuvent imposer à leurs fournisseurs. Ce caractère non sanctionnable pourrait évoluer, comme pour d’autres normes par le passé.
Le contexte transformateur de la directive Omnibus
Un bouleversement majeur est survenu en 2025 avec l'adoption de la directive Omnibus entrée en vigueur le 18 mars 2026, qui modifie profondément le paysage du reporting de durabilité en Europe. Cette réforme, proposée initialement le 26 février 2025 par la Commission européenne, a abouti à un accord final le 9 décembre 2025.
Les changements les plus significatifs incluent :
- Le relèvement des seuils d'application de la CSRD : désormais, seules les entreprises de plus de 1000 salariés et réalisant un chiffre d'affaires net supérieur à 450 millions d'euros (ou un bilan de 25 millions d'euros) sont soumises aux obligations CSRD
- L'exemption d'environ 80% des entreprises initialement concernées par la CSRD, dont les PME cotées
- Le report de deux ans pour les entreprises des vagues 2 et 3 (voté le 3 avril 2025 dans le cadre du mécanisme "Stop the Clock")
- La consécration de la VSME comme standard de référence pour toutes les entreprises non soumises à la CSRD
- L'introduction d'un mécanisme de protection concret pour les fournisseurs. Les grandes entreprises soumises à la CSRD ne peuvent pas exiger de leurs partenaires de moins de 1 000 salariés plus d'informations que ce que prévoit la VSME (article 29d, dit « value chain cap »)
Cette réforme transforme radicalement le rôle de la VSME. Initialement conçue comme un cadre volontaire pour les plus petites entreprises, elle devient désormais le standard applicable à un très large pan du tissu économique européen, incluant les ETI et entreprises jusqu'à 999 salariés.
CSRD, ESRS, VSME : quels points communs ?

La VSME est une norme pensée pour les entreprises et directement liée à la CSRD et à l’ESRS.
Autrement dit ? La démarche de cette norme s'aligne sur celle des deux autres normes déjà existantes en matière de développement durable. À savoir la CSRD (déployée par la Commission Européenne depuis 2024) et l'ESRS. L’objectif de toutes ces initiatives ? Améliorer le reporting sur les sujets ESG. Mais aussi encourager les entreprises à œuvrer dans le bon sens de façon à tendre vers une économie neutre en carbone d'ici 2050. La VSME contribue à cet objectif en structurant le rapport de durabilité des micro-entreprises, PME et ETI de manière cohérente avec les standards européens.
Trois séries de normes existent en matière de développement durable :
- ESRS - pour les entreprises dans le champ d'application du CSRD (plus de 1000 salariés et 450M€ de CA depuis la réforme Omnibus)
- LSME - initialement prévue pour les PME cotées en bourse, dont le statut reste à préciser dans le cadre des négociations post-Omnibus, les PME cotées étant désormais exclues du champ d'application de la CSRD
- VSME - norme volontaire pour les PME non cotées en bourse
Ce qu’il faut retenir 🧠 : la VSME s’ajoute aux normes déjà existantes en termes d’ESG. Elle permet ainsi de toucher un champ plus large d’entreprises. L’idée ? Faire en sorte qu’un maximum d’entreprises s’engagent sur le sujet de la transition. Avec la directive Omnibus, son rôle s'est considérablement renforcé. Elle passe d'une norme optionnelle à un véritable standard de référence pour le reporting durable des micro-entreprises, PME et ETI européennes jusqu'à 999 salariés.
SIMULATEUR
Découvrez quelles obligations RSE vous concernent (dès 50 salariés).
Quel est le rôle de cette norme dans la prise en compte des enjeux de durabilité à l’échelle européenne ?
Cette norme vise à « aider » les entreprises de toute taille non soumises à la CSRD à déployer une vision efficace pour tout ce qui concerne le développement durable.
Bien qu'on puisse la percevoir comme une charge, cette initiative vise surtout à accompagner les micro-entreprises, PME et ETI et à les guider pour fournir des données pertinentes en matière de développement durable. Ces données peuvent d'ailleurs servir ensuite à des publics variés : institutions, investisseurs, partenaires, fournisseurs, candidats, etc…
L’enjeu est également de pouvoir accéder à des données à grande échelle. Ainsi, il est possible d'avoir une perception précise et pertinente des enjeux de durabilité au niveau international.
Un chiffre parlant pour comprendre l'urgence de se structurer : selon l'Eurobaromètre 2024, 75 % des PME européennes reçoivent des demandes ESG de leurs donneurs d'ordre ou partenaires financiers sans disposer des outils pour y répondre. La VSME offre précisément ce cadre.

💡 : il existe des équivalents à la VSME, via des systèmes de notation privés. Ces derniers utilisent une grille spécifique et ne sont pas forcément tous alignés avec les réglementations européennes en termes d'ESG. Pour une entreprise qui se lance sur le sujet, il est donc conseillé de se conformer plutôt aux normes proposées telles que la VSME. Elle est officiellement reconnue par la Commission européenne depuis juillet 2025.
Comment se structure la norme VSME ?
Les critères de double matérialité
La VSME reprend l’approche globale de l’ESRS et par conséquent de la matrice de double matérialité déjà existante dans le monde de l’entreprise. Pour rappel, l’objectif est d’analyser la matérialité financière et la matérialité d'impact de façon à évaluer de manière globale et efficace la performance d'une entreprise. La société peut ainsi partager ces informations auprès des parties prenantes concernées. Elle peut aussi et surtout, s’en servir pour construire un futur solide.
Les trois modules de base de la norme
La norme VSME repose sur trois parties incontournables :
- La norme VSME repose sur deux parties complémentaires :
- Module de base (obligatoire) : destiné prioritairement aux micro-entreprises (moins de 10 salariés). Il comporte 11 exigences de divulgation couvrant les sujets environnementaux, sociaux et de gouvernance. Il inclut notamment les émissions de gaz à effet de serre scopes 1 et 2, les conditions de travail et les questions de gouvernance de base. Ce module constitue le prérequis minimum pour toute entreprise souhaitant se référer à la VSME.
- Module complet (recommandé) : il intègre des données supplémentaires et plus détaillées pour répondre aux attentes spécifiques des investisseurs, banques et partenaires commerciaux. Ce module correspond davantage aux besoins des PME, ETI et entreprises en croissance ou intégrées dans des chaînes de valeur complexes.
L'entreprise peut choisir d'utiliser uniquement le module de base ou de combiner les deux modules selon ses besoins et ses enjeux de durabilité. Cette flexibilité est l'un des atouts majeurs de la VSME par rapport aux normes ESRS plus contraignantes.
💡 : l'EFRAG a publié en mai 2025 un premier template numérique VSME (taxonomie XBRL et convertisseur) pour faciliter la mise en œuvre pratique de la norme par les entreprises.
Quels sont les avantages des solutions technologiques adoptées pour la norme VSME ?
Cette norme a plusieurs avantages pour les petites et moyennes entreprises :
- Améliorer la compétitivité d’une société (appels d'offres publics et privés, critères RSE des grands donneurs d'ordre)
- Renforcer les liens entre l'entreprise et les partenaires de la chaîne de valeur
- Anticiper les risques et enjeux futurs afin de sécuriser l’activité
- Anticiper les exigences futures et les nouvelles réglementations
- Renforcer la confiance entre la société et ses investisseurs et parties prenantes
- Faciliter l'accès au financement en fournissant aux établissements financiers des données ESG structurées et comparables
- Se préparer efficacement à d'éventuelles obligations CSRD futures si les seuils d'application évoluent ou si l'entreprise franchit les seuils de croissance
- Se protéger contre les demandes excessives de ses donneurs d'ordre grâce au « value chain cap » instauré par la directive Omnibus : aucune grande entreprise ne peut exiger plus que ce que prévoit la VSME
Et ça fonctionne ? Oui. D'après l'Eurobaromètre Flash 549 de 2024, les efforts des PME européennes en matière de durabilité continuent de progresser. La corrélation entre taille d'entreprise et engagement est nette : 52,3 % des moyennes entreprises ont adopté une stratégie de neutralité climatique, contre 38,6 % des petites entreprises et 23,2 % des micro-entreprises. Dans le même temps, environ 50 % des PME européennes n'ont toujours pas de plan formalisé. Cela souligne l'importance de disposer d'un cadre accessible comme la VSME pour accélérer la transition. Les ETI et les entreprises de taille intermédiaire montrent, elles, des taux d'adoption encore plus élevés. Elles sont souvent poussées par les exigences de leurs clients grands comptes et de leurs partenaires financiers.
SIMULATEUR
Découvrez les obligations et normes RSE qui s'appliquent à votre entreprise !
Quel avenir pour la VSME en Europe ?

De la consultation publique à la recommandation officielle
La norme VSME a connu une évolution majeure entre 2024 et 2025. Après la clôture de la consultation publique le 21 mai 2024, l'EFRAG a finalisé la norme en intégrant les retours des entreprises, banques et représentants de PME. Le texte définitif a été publié le 17 décembre 2024 et transmis à la Commission européenne.
Le 30 juillet 2025, la Commission européenne a officiellement adopté la VSME sous forme de recommandation (Recommandation UE 2025/1710, publiée au Journal officiel de l'UE le 5 août 2025), lui conférant ainsi un statut reconnu dans le paysage réglementaire européen. Cette reconnaissance marque un tournant décisif pour la norme.
Une formalisation définitive en marche
La trajectoire vers une formalisation complète est désormais bien engagée : le 6 mai 2026, la Commission européenne a publié un projet d'acte délégué sur la VSME, soumis à consultation publique jusqu'au 3 juin 2026. La norme devrait ainsi entrer formellement en vigueur au 1er janvier 2027, sous réserve d'éventuels ajustements de contenu dans la version finale. La Commission européenne a d'ores et déjà prévenu que le contenu de l'acte délégué pourrait varier légèrement par rapport à la recommandation actuelle.
Un rôle stratégique renforcé par la directive Omnibus
L'avenir de la VSME s'annonce prometteur et stratégique :
- Depuis l'entrée en vigueur de la directive Omnibus le 18 mars 2026, elle devient le cadre de référence pour environ 80 % des entreprises européennes, incluant de nombreuses ETI et grandes PME précédemment visées par la CSRD.
- Elle constitue désormais le « value chain cap » légal : les grandes entreprises ne peuvent plus exiger de leurs fournisseurs de moins de 1 000 salariés des informations ESG allant au-delà de ce que prévoit la VSME
- L'EFRAG prévoit de développer un écosystème complet autour de la VSME avec des outils, formations et supports évolutifs
- Des révisions périodiques sont envisagées pour adapter la norme aux évolutions du marché et aux retours d'expérience des entreprises
- Pour les PME et ETI fournisseurs de grandes entreprises déjà soumises à la CSRD (vague 1, plus de 500 salariés), la pression sur les données Scope 3 est déjà une réalité en 2026 : anticiper dès maintenant la VSME est donc un avantage concurrentiel concret
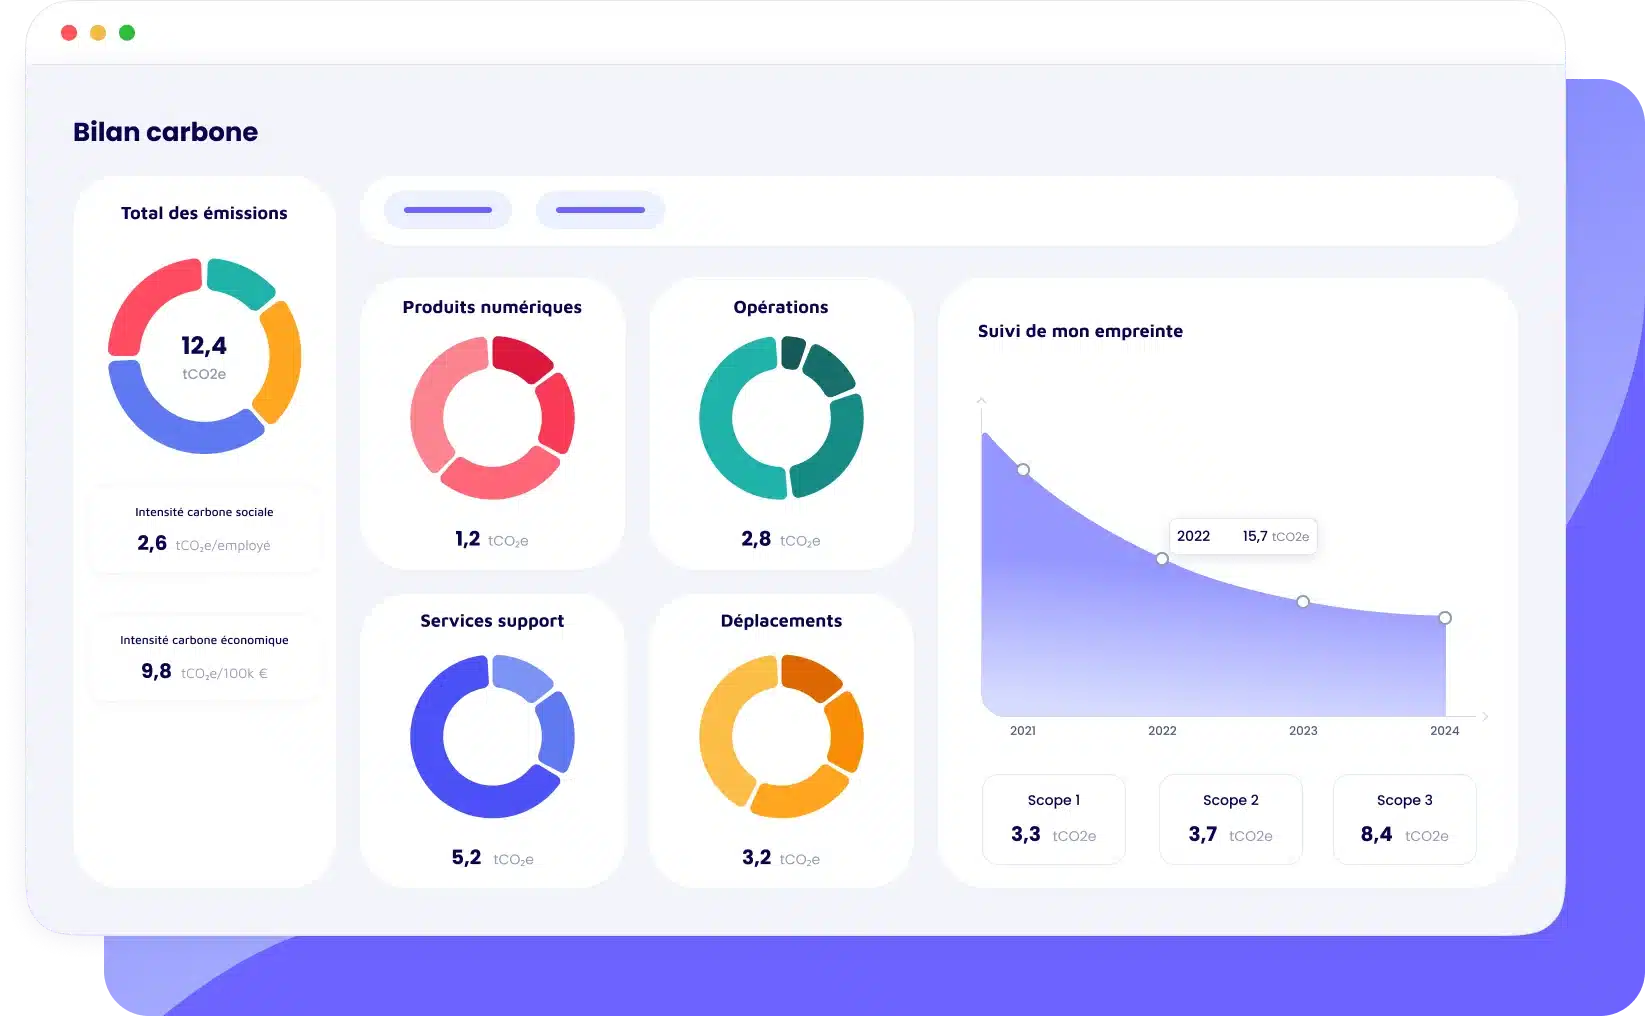
💡Vous souhaitez réaliser un bilan carbone pour votre PME : suivez notre guide étape par étape !
FAQ : tout comprendre sur la norme VSME
La VSME comprend deux modules. Premièrement, un module de base comportant 11 exigences de divulgation (dont les émissions GES scopes 1 et 2) est destiné prioritairement aux micro-entreprises et constitue un prérequis pour toute entreprise. Deuxièmement, un module complet avec des données supplémentaires pour répondre aux attentes des investisseurs, banques et partenaires commerciaux est inclus.
Adopter la norme VSME aide à structurer et communiquer ses données durables et à renforcer la confiance avec partenaires et investisseurs. Elle permet aussi d'anticiper les futures exigences réglementaires et d'améliorer la compétitivité. Elle protège également les entreprises contre les demandes excessives d'informations grâce au principe de « value chain cap » instauré par l'article 29d de la directive Omnibus (en vigueur depuis le 18 mars 2026). .
La VSME est alignée avec les normes européennes de reporting ESG (CSRD/ESRS) mais offre un cadre simplifié pour les PME non soumises à l’obligation CSRD. Cela facilite la cohérence des informations durables produites. Depuis la réforme Omnibus de 2025, elle est explicitement une version allégée des ESRS. Elle permet une transition progressive vers des obligations de reporting plus complètes si les seuils d'application évoluent.