Sommaire
Sommaire
- L'essentiel à savoir
- Quelles différences entre bilan GES et bilan carbone ?
- Bilan GES obligatoire : quelles entreprises concernées ?
- Comment réaliser son bilan carbone ?
- Sources
- Foire aux questions
Changement climatique, augmentation des gaz à effet de serre, réduction de l’empreinte carbone… Accélérer la transition écologique est un enjeu majeur de notre décennie. Et les réglementations, comme le bilan carbone obligatoire, sont nécessaires pour la faciliter. Mais il n’est pas toujours facile de naviguer parmi les réglementations mises en place en France. Quelles sont les entreprises concernées ? Qu’est-ce qu’un bilan GES ? Comment le réaliser ? Carbo vous aide à comprendre l’essentiel de la réglementation en vigueur. 😉
L'essentiel à savoir
Quels sont les six types d'émissions de gaz à effet de serre mesurés par le bilan GES obligatoire ? Le bilan GES obligatoire prend en compte six gaz à effet de serre (GES). Leurs émissions suivent la logique des scopes 1, 2 et 3 : d'abord les émissions directes et énergétiques, puis les émissions indirectes significatives :
- dioxyde de carbone ou CO2
- méthane
- protoxyde d'azote
- hydrofluorocarbure
- perfluorocarbure
- hexafluorure de soufre
Quelle est la nouvelle nomenclature remplaçant les 3 scopes ? Dans le BEGES, les scopes 1, 2 et 3 laissent place à une nomenclature plus précise, composée de 6 catégories :
- Les émissions directes (équivalent scope 1)
- Les émissions indirectes associées à l’énergie (équivalent scope 2)
- Les émissions indirectes associées au transport (équivalent scope 3)
- Les émissions indirectes associées aux produits achetés (équivalent scope 3)
- Les émissions indirectes associées aux produits vendus (équivalent scope 3)
- Les autres émissions indirectes (équivalent scope 3)
Quelles différences entre bilan GES et bilan carbone ?
Les réglementations peuvent prêter à confusion. Et c’est parce qu’on confond trop souvent un bilan carbone avec un bilan GES réglementaire. Il est donc important de bien distinguer les deux.
Que mesure le bilan GES et quelles émissions prend-il en compte ?
La réalisation d'un bilan carbone obligatoire s’inscrit généralement dans une démarche plus globale de développement durable ou de RSE. Le bilan carbone est un diagnostic des émissions de gaz à effet de serre directes et indirectes générées par l’activité d’une entreprise sur une période donnée.

Ensuite, il faut faciliter le comptage de ces différents gaz à effet de serre. C'est pourquoi on uniformise l’unité de mesure, exprimée en CO2e.
Pour rappel, le scope 1 comprend les émissions directement liées à l’activité principale de l’entreprise. Le scope 2 s’élargit aux émissions indirectes liées à la dépense énergétique des activités de l’entreprise. Il existe au total 3 scopes : depuis le décret du 1er juillet 2022, entré en vigueur le 1er janvier 2023, le bilan GES obligatoire intègre aussi les émissions indirectes significatives, anciennement regroupées dans le scope 3.
Plus concrètement, l’énergie produite et consommée directement par l’entreprise pour fournir des services ou fabriquer des produits relève du scope 1. C'est le cas lorsqu’une usine utilise de l’énergie fossile pour assembler des pièces. Autre exemple, le méthane que rejette un élevage bovin est compris dans le scope 1.
Le scope 2, lui, inclut les gaz à effet de serre émis par les véhicules de l’entreprise. Cela reste des dépenses énergétiques directes.
Le scope 3 s'étend aux produits achetés, vendus et aux autres émissions indirectes. Ces postes peuvent modifier sensiblement le résultat par rapport à un bilan limité aux émissions directes et énergétiques.
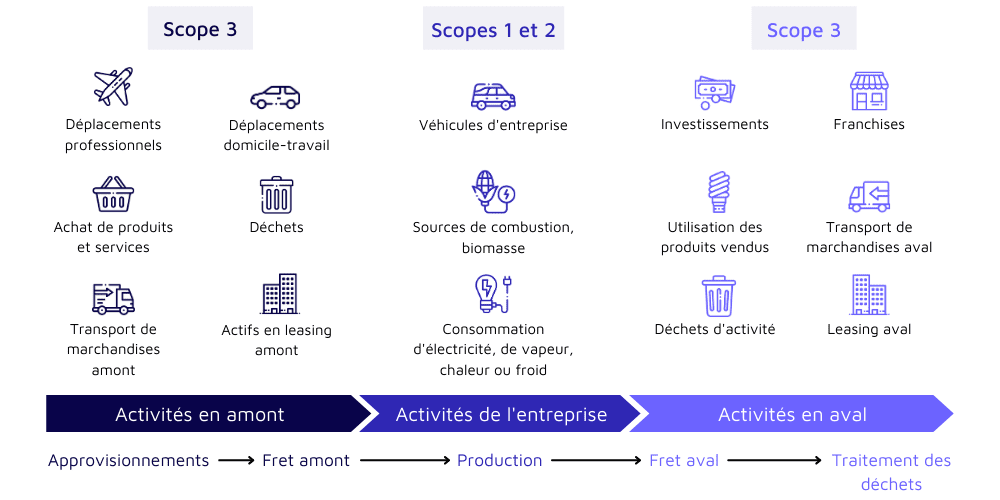
💡 Pour plus de détails, visitez le site de l’ADEME avec les catégories d’émissions et le périmètre auquel elles correspondent.
Le bilan GES réglementaire est-il un bilan carbone “simplifié” ?
Oui : il ne faut pas confondre le bilan GES réglementaire (BEGES) et le bilan carbone complet. Le bilan GES réglementaire ne représente qu’une partie des émissions comptabilisées dans le bilan carbone.

En France, la méthode Bilan Carbone® de l’ADEME, enrichie depuis par l’Association pour la transition Bas Carbone, recommande aux entreprises :
🗂 La mise en place d’un plan d’action pertinent et adapté aux résultats obtenus ;
📉 Le suivi des émissions en temps réel ;
📢 La sensibilisation de ses principaux partenaires aux enjeux de développement durable
Principale nouveauté de la V9, entrée en application en janvier 2025 : la méthode Bilan Carbone® passe de 5 à 7 étapes méthodologiques et introduit trois niveaux de maturité (initial, standard, avancé). Chaque organisation peut ainsi progresser à son rythme dans sa démarche de décarbonation.
Mesurer son impact environnemental est un premier pas important. Mais activement réduire ses émissions, c’est encore mieux ! Pour cadrer d’abord l’obligation, le livre blanc sur le bilan GES réglementaire rassemble l’essentiel du BEGES.
GUIDE PDF GRATUIT
Tout ce qu'il faut retenir du BEGES est dans ce guide à télécharger gratuitement.
Pourquoi préférer le bilan carbone au bilan GES ?
Mesurer précisément l'impact environnemental de votre entreprise
La réglementation est une étape importante dans la lutte environnementale. Néanmoins, un bilan GES simple ne suffit pas pour identifier l’ensemble de son impact écologique et viser la neutralité carbone d’ici 2050. Il faudrait qu’elle concerne plus d’entreprises, qu’elle couvre toutes les émissions indirectes (responsables de 95 % des émissions de gaz à effet de serre des entreprises) et pas seulement les plus significatives, et que le bilan soit effectué plus régulièrement.
La principale différence d’un bilan carbone, c’est qu’on mesure l’ensemble du scope 3 en plus du scope 1 et 2. Il prend en compte toutes les émissions indirectes restantes, soit plus d’une quinzaine de catégories allant du transport des produits aux investissements faits par l’entreprise.
Élargir son périmètre peut faire toute la différence, car la mesure gagne en précision et colle davantage à la réalité des émissions générées par l’entreprise. Plus le périmètre de votre bilan carbone est large, plus votre périmètre d’actions le sera aussi. Le climat vous en remerciera !
🖐 Pour aller plus loin, découvrez les enjeux du scope 3, souvent le poste le plus lourd du bilan.
La preuve par l'exemple
On vous donne un exemple. Imaginez qu’une entreprise de production de bracelets alimente l’électricité de ses bureaux uniquement en énergie renouvelable. Ses dépenses énergétiques directes ne produisent que peu, voire pas, de gaz à effet de serre. Si on s’en tient à cela, son bilan carbone est très faible et les actions à mettre en place restent sobres.
En revanche, pour produire ses bracelets, l’entreprise se fournit en matériaux chez un partenaire qui utilise des combustibles fossiles. Dans ce cas, les émissions indirectes de gaz à effet de serre sont plus importantes. L’empreinte carbone réelle de l’entreprise est donc plus élevée si on inclut ses émissions indirectes. Les actions deviennent plus précises et plus ciblées, avec un impact plus important pour l’environnement.
Quels autres avantages apporte un bilan carbone ?
Si vous n’êtes pas convaincu par son utilité écologique, la réalisation d’un bilan carbone permet aussi de construire une relation de confiance avec vos clients, vos investisseurs et vos salariés.
Ce n’est pas pour rien que le baromètre Great Place To Work gagne en popularité. Les salariés sont conscients de l’urgence climatique et de la transition écologique nécessaire. De plus en plus d’entre eux recherchent des entreprises aux activités dites “à impact”, ou au minimum des environnements de travail respectant les bonnes pratiques RSE. À noter que les objectifs RSE favorisent un meilleur climat au sein de l’organisation.
Bilan GES obligatoire : quelles entreprises concernées ?
Maintenant que le bilan GES réglementaire et sa différence avec un bilan carbone ont été définis, le cadre de l’obligation peut être posé. Avant de vérifier si votre entreprise est concernée, le guide du bilan carbone détaille ce que la démarche mesure et ses étapes.
Que dit la loi ?
En France, l’article 173 de la loi relative à la transition énergétique pour la croissance verte est un jalon historique du reporting carbone des entreprises : il a introduit la publication des émissions indirectes dans le rapport RSE. Le bilan GES réglementaire, lui, relève du Code de l’environnement.
En droit, toutes les entreprises ne sont pas concernées par le bilan GES obligatoire. L’article L.229-25 du Code de l’environnement précise que seuls les acteurs présentant l’une des caractéristiques suivantes doivent fournir un BEGES :
- En métropole, les entreprises privées de plus de 500 salariés ;
- Dans les régions et départements d’outre-mer, les entreprises privées de plus de 250 salariés exerçant les activités concernées ;
- les personnes morales de droit public de plus de 250 salariés, ainsi que l’État ;
- les régions, départements, métropoles, communautés urbaines, communautés d’agglomération, ainsi que les communes ou communautés de communes de plus de 50 000 habitants.
Ces seuils, dont celui des 500 salariés pour les entreprises privées de métropole, sont fixés par la version en vigueur de l’article L.229-25 du Code de l’environnement. Les collectivités peuvent réaliser leur bilan à l’échelle de leur périmètre organisationnel ou à celle de leur territoire.
Les entreprises de 50 à 500 salariés ayant bénéficié d'aides publiques dans le cadre du Plan France Relance doivent publier un Bilan Climat Simplifié tous les 3 ans. Cette obligation, effective depuis 2024, conditionne aussi l'accès aux futures aides publiques à la transition écologique et énergétique.
Les bilans sont à mettre à jour tous les quatre ans pour les entreprises privées concernées et tous les trois ans pour les personnes morales de droit public. Si votre organisation dépasse ces seuils, mieux vaut faire réaliser votre bilan carbone bien avant la prochaine échéance.
Les entreprises privées de plus de 500 salariés doivent également accompagner leur bilan GES réglementaire d’une synthèse des actions prévues pour réduire leurs émissions de gaz à effet de serre. Cette synthèse constitue l’amorce d’un véritable plan de transition.
Les bilans sont ensuite publiés en ligne sur la plateforme BEGES gérée par l’ADEME.
👋 Les collectivités territoriales suivent une réglementation différente et peuvent réaliser deux types de bilans, à l’échelle de leur organisation ou de leur territoire. Mais cet article se concentre d'abord sur la réglementation pour les entreprises.
Quels sont les risques de sanctions ?
En cas de non-respect de l'obligation, l'entité s'expose à des sanctions renforcées depuis la loi relative à l'industrie verte d'octobre 2023 : une amende de 50 000 € pour une première infraction, portée à 100 000 € en cas de récidive. 🚨 Et la sanction est à prendre au sérieux !
Les autorités ont introduit trois mesures coercitives en plus des sanctions financières :
- L'exclusion possible des procédures de marchés publics et des contrats de concession
- Le conditionnement des aides publiques à la transition écologique et énergétique à la réalisation et à la transmission du BEGES (depuis juin 2024)
- Pour les entreprises de 50 à 500 salariés, l'obligation d'un bilan simplifié pour accéder aux aides publiques
Le lien entre aides publiques et transmission du BEGES fait écho aux propositions de la Convention citoyenne pour le climat sur l’extension du reporting à davantage d’organisations.
Malgré ce renforcement massif des sanctions (multipliées par 5), le taux de conformité reste préoccupant : en 2025, seuls 31 % des entreprises concernées respectent leur obligation de BEGES.
L'amende dépasse désormais le coût d’un bilan carbone. Sans compter les externalités positives évoquées plus tôt : transparence sur les activités, confiance des clients et des employés…
Même si les bilans carbone complets ne sont pas obligatoires, les autorités les recommandent fortement. S’engager dans une transition bas carbone nécessite des actions concrètes à fort impact. Or la réduction des émissions est impossible sans les avoir quantifiées au préalable.
Heureusement, cette position n'est pas isolée : il existe de grandes chances que la loi évolue et que le bilan carbone devienne à son tour une obligation pour toutes les entreprises.
Comment le cadre européen évolue-t-il avec la CSRD ?
Le paysage du reporting carbone a connu des évolutions majeures avec la directive CSRD et ses évolutions récentes. Initialement, la CSRD devait s'étendre progressivement à toutes les entreprises de plus de 250 salariés d'ici 2027. Cependant, la directive Omnibus, qui a fait l’objet d’un accord provisoire en décembre 2025 avant d’être approuvée définitivement par le Conseil le 24 février 2026, a profondément remanié cette trajectoire.
Désormais, les obligations de la CSRD sont limitées aux entreprises de plus de 1 000 salariés dont le chiffre d'affaires annuel net dépasse 450 millions €. Cette réforme exclut environ 80 % des entreprises initialement visées, PME cotées comprises. Le report « Stop the Clock » adopté en avril 2025 a également décalé de deux ans les obligations des vagues 2 et 3. Le livre blanc sur la CSRD fait le point sur ce nouveau périmètre.
Le cadre règlementaire pour les PME et ETI
Pour les PME et ETI exemptées de la CSRD, le standard VSME (Voluntary Standard for non-listed SMEs), volontaire, devient la référence, notamment pour répondre aux donneurs d'ordre qui collectent des données ESG dans leur chaîne de valeur. Bien que volontaire, ce standard gagne en importance pour maintenir la compétitivité et l'accès aux financements. Cette pression des clients se voit déjà : 52 % des nouvelles entreprises réalisant leur bilan carbone le font pour répondre à un appel d’offres, contre 16 % en 2022, selon l’étude 2026 sur le bilan carbone des PME et ETI.
Le conseil de Carbo : n’attendez pas que le changement de loi vous rattrape, vous et votre entreprise. Il vaut mieux l’anticiper 😊
À l'échelle européenne, le contexte est marqué par une tension entre ambitions climatiques et compétitivité. Le Pacte vert européen, lancé en 2019, vise toujours la neutralité carbone du continent d'ici 2050, avec un objectif intermédiaire de -55 % des émissions de GES d'ici 2030 par rapport à 1990. La directive Omnibus recalibre toutefois les moyens : des obligations ciblées sur les plus grandes entreprises, une adoption volontaire encouragée pour les autres.
Ce contexte rend d'autant plus stratégique la réalisation anticipée d'un bilan carbone complet, même pour les entreprises non soumises à l'obligation. Ce bilan sert de socle à votre stratégie bas carbone.
Dans les faits, ces entreprises non soumises sont surtout des PME : le bilan carbone des PME suit la même méthode, à une échelle adaptée. Pour celles qui se lancent volontairement, des subventions pour le bilan carbone réduisent le reste à charge.
Comment réaliser son bilan carbone ?
Sans expertise dédiée, réaliser un bilan carbone peut vite devenir chronophage pour une entreprise. Heureusement, de nombreux services existent en France pour se faire accompagner, et quelques critères aident à choisir un prestataire de bilan carbone.
Peut-on calculer soi-même son empreinte carbone avec la Base Carbone de l’ADEME ?
Oui, estimer en interne ses émissions de GES est possible. Il vous faudra collecter les données nécessaires de votre entreprise, puis les convertir en émissions de GES grâce à des facteurs d’émission.

Pour retrouver les facteurs d’émission adaptés, aidez-vous de la Base Carbone fournie par l’ADEME. Le mieux est de confier les bilans carbone obligatoires à une personne ou une équipe dédiée et formée au bilan carbone, par exemple un ou une responsable des projets RSE, qui consultera la base.
C’est pourtant la méthode que l’on conseille le moins pour votre comptabilité carbone. Si elle coûte moins cher en théorie, elle peut vite alourdir le travail des PME ou des start-ups, sans compter que le risque d’erreur est élevé.
💡 Vous pouvez vous former au guide méthodologique proposé par l’Association pour la transition bas-carbone (ancienne Association Bilan Carbone) pour maîtriser la méthode bilan carbone de l’ADEME.
Faut-il faire appel à un prestataire ?
La méthode traditionnelle consiste à faire appel à un prestataire spécialisé. On peut citer entre autres des cabinets de conseil tels que Carbone4, Aktio ou encore EcoAct, qui ont développé leur expertise sur le sujet.
Leur plus gros avantage : le cabinet accompagne l’entreprise de A à Z dans sa démarche de bilan carbone et sa transition écologique. Ses services comprennent en effet la réalisation du bilan d’émissions, la mise en place et le suivi d’un plan d’action.
Cependant, toutes les entreprises ne peuvent pas s’offrir les services souvent coûteux d’un cabinet de conseil.
Pourquoi utiliser un logiciel de bilan carbone ?
La deuxième option est d’utiliser un outil de calcul de votre empreinte carbone. Deux avantages de taille : le temps et le prix. Ces outils optimisent en effet la réalisation du bilan carbone obligatoire grâce à une récolte de données automatisée.
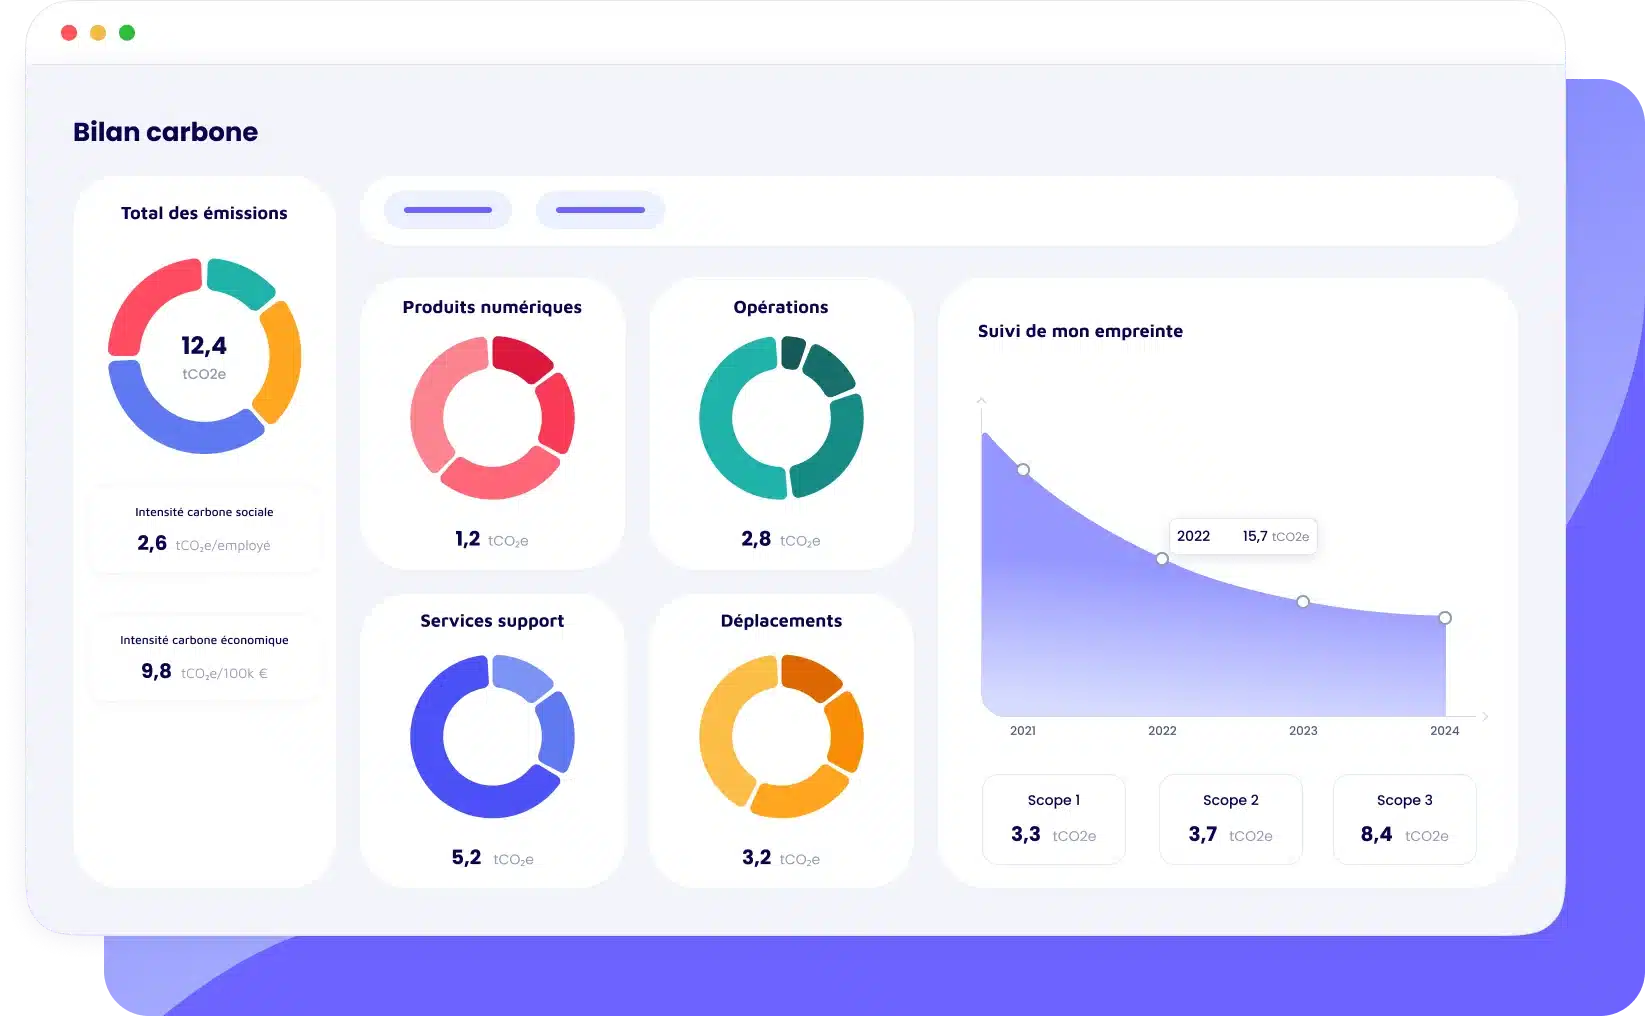
Carbo est l’un d’entre eux et propose une solution SaaS pour réaliser, améliorer et communiquer un Bilan Carbone complet, le tout avec une interface ludique et facile à prendre en main ! Le bilan couvre les scopes 1, 2 et 3, selon la Méthode Bilan Carbone® et le GHG Protocol. Vous pouvez aussi importer les résultats de vos anciens bilans, et le mieux reste encore de tester l’outil avec l’essai gratuit de Carbo Entreprise.

ESSAI GRATUIT
Commencez votre bilan carbone gratuitement, sans engagement ni limite de temps !
Faites même vérifier votre bilan par des experts licenciés Méthode Bilan Carbone®. Et obtenez votre certificat numérique conforme aux recommandations de l’ADEME. Un module de reporting VSME et CSRD complète la plateforme.
Le plus, c’est qu’en gagnant du temps sur le calcul de votre empreinte carbone, vous pourrez vous concentrer sur votre plan de transition et implémenter des actions concrètes plus rapidement 😲
💡 Pour faciliter l'accès aux bilans carbone, plusieurs dispositifs d'accompagnement ont été mis en place : le programme Diag Décarbon'Action de Bpifrance finance jusqu'à 40% du coût d'un bilan carbone pour les PME, tandis que diverses subventions régionales et sectorielles sont disponibles.
Sources
- Ministère de la Transition écologique - Loi n° 2015-992 du 17 août 2015 relative à la transition énergétique pour la croissance verte, article 173 : https://www.ecologie.gouv.fr/loi-transition-energetique-croissance-verte
- Légifrance - Code de l'environnement, article L.229-25 : https://www.legifrance.gouv.fr/codes/id/LEGIARTI000022494481/2010-07-14
- Service-Public.fr (Entreprendre) - « Bilan GES simplifié : obligation pour les bénéficiaires du Plan France Relance (50 à 500 salariés) » : https://entreprendre.service-public.fr/actualites/A15975
- Légifrance - LOI n° 2023-973 du 23 octobre 2023 relative à l'industrie verte (sanctions financières, exclusion des marchés publics) : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048242288
- Union européenne, EUR-Lex - Directive (UE) 2022/2464 du 14 décembre 2022 relative à la publication d'informations en matière de durabilité par les entreprises (CSRD) : https://eur-lex.europa.eu/eli/dir/2022/2464/oj
- AEF info - « Le Parlement européen adopte définitivement la directive 'omnibus' révisant la CSRD et la CS3D » (16 décembre 2025 ; texte définitif adopté par le Conseil le 24 février 2026, publié au JOUE le 26 février 2026) : https://www.aefinfo.fr/depeche/742840-le-parlement-europeen-adopte-definitivement-la-directive-omnibus-revisant-la-csrd-et-la-cs3d
- Union européenne, EUR-Lex - Directive (UE) 2025/794 du 14 avril 2025 (« Stop the Clock »), modifiant les directives (UE) 2022/2464 et (UE) 2024/1760 : https://eur-lex.europa.eu/eli/dir/2025/794/oj/eng
- EFRAG - « EFRAG releases the Voluntary Sustainability Reporting Standard for non-listed SMEs » (VSME), décembre 2024 ; recommandation de la Commission européenne (UE) 2025/1710 du 30 juillet 2025 : https://www.efrag.org/en/news-and-calendar/news/efrag-releases-the-voluntary-sustainability-reporting-standard-for-nonlisted-smes
- Vie Publique - « Pacte vert et paquet climat : l'UE vise la neutralité carbone dès 2050 » : https://www.vie-publique.fr/eclairage/272297-pacte-vert-et-paquet-climat-lue-vise-la-neutralite-carbone-des-2050
- Bpifrance - « Diag Décarbon'Action », subvention ADEME couvrant 40 % du coût du diagnostic pour les entreprises de moins de 500 salariés : https://www.bpifrance.fr/catalogue-offres/diag-decarbonaction
Foire aux questions
Comment faire un bilan carbone d'entreprise ?
Il faut collecter les données de l'entreprise, puis les convertir en émissions de gaz à effet de serre grâce à des facteurs d'émission. Trois options existent : un calcul en interne, un cabinet spécialisé ou un logiciel. Carbo propose une solution SaaS qui couvre les scopes 1, 2 et 3 selon la Méthode Bilan Carbone® et le GHG Protocol.
C'est quoi les scopes 1, 2 et 3 ?
Le scope 1 regroupe les émissions directes de l'activité. Le scope 2 couvre les émissions indirectes liées à l'énergie. Le scope 3 rassemble les autres émissions indirectes : transport, produits achetés, produits vendus. Dans le BEGES, ces trois scopes sont répartis en six catégories d'émissions.
Quelles entreprises doivent réaliser un BEGES ?
En métropole, ce sont les entreprises privées de plus de 500 salariés. Outre-mer, le seuil est de 250 salariés pour les activités concernées. Les personnes morales de droit public de plus de 250 salariés, l'État et les collectivités de plus de 50 000 habitants sont aussi concernés. La mise à jour a lieu tous les quatre ans dans le privé et tous les trois ans dans le public.
Comment puis-je faire mon bilan carbone avec l'ADEME ?
L'ADEME fournit la Base Carbone, qui recense les facteurs d'émission utiles au calcul, et gère la plateforme BEGES où les bilans réglementaires sont publiés. La Méthode Bilan Carbone®, conçue par l'ADEME, est aujourd'hui portée par l'Association pour la transition Bas Carbone. Sa version 9 compte sept étapes et trois niveaux de maturité.
Que risque une entreprise qui ne réalise pas son bilan GES ?
Depuis la loi industrie verte d'octobre 2023, l'amende atteint 50 000 €, et 100 000 € en cas de récidive. L'entreprise peut aussi être exclue des marchés publics et des contrats de concession. Depuis juin 2024, l'accès aux aides publiques à la transition écologique et énergétique dépend en outre de la transmission du BEGES.