Sommaire
5 Points à retenir de l'article
- La CSRD impose un reporting en matière de durabilité standardisé selon les normes ESRS, vérifié par un auditeur indépendant.
- Depuis l'Omnibus I, seules les entreprises de plus de 1 000 salariés ET plus de 450 millions d'euros de chiffre d'affaires sont concernées.
- Les normes ESRS simplifiées ont été adoptées définitivement par la Commission européenne le 3 juillet 2026.
- Les PME cotées sont exclues du champ obligatoire, mais peuvent adopter volontairement la norme VSME.
- Un mécanisme de "Value Chain Cap" protège les entreprises de moins de 1 000 salariés des demandes de données excessives de leurs donneurs d'ordre.
Qu'est-ce que la CSRD ?
Définition de la CSRD
La CSRD (Corporate Sustainability Reporting Directive) est une directive européenne qui harmonise et renforce le reporting extra-financier des entreprises concernées. Elle impose la publication d'informations standardisées relatives aux impacts environnementaux, sociaux et de gouvernance (ESG), suivant les normes ESRS, avec une vérification par un auditeur indépendant.
Qui est concerné par la CSRD ?
Suite à l'accord Omnibus de décembre 2025, les seuils ont été relevés : seules les entreprises de plus de 1 000 salariés ET ayant un chiffre d'affaires supérieur à 450 millions € (ou un bilan >25 M€) sont désormais concernées. Cela représente environ 10 000 entreprises dans l'UE, contre 50 000 initialement prévues, soit une réduction de 80 %. Les informations que ces sociétés doivent publier incluent les impacts en matière de durabilité, conformément aux normes ESRS.
Quand entre en vigueur la CSRD ?
La directive Omnibus I, qui modifie la CSRD, est entrée en vigueur le 18 mars 2026. Les États membres avaient jusqu'au 19 mars 2027 pour transposer cette directive européenne dans leur droit national. Le calendrier de mise en œuvre du reporting reste progressif : les entreprises déjà soumises à la NFRD (ancêtre de la CSRD) publient depuis 2025; les autres grandes sociétés de la vague 2 publieront à partir de 2028.
Quels sont les avantages de la CSRD ?
1. Plus de confiance entre les entreprises, les investisseurs, les consommateurs et autres parties prenantes grâce à des informations de durabilité standardisées et vérifiées.
2. Des rapports extra-financiers démocratisés et simplifiés via les normes ESRS
3. Un pas de plus vers la finance durable, en alignant les obligations de reporting avec les critères ESG et les exigences de durabilité.
Comment se préparer à la CSRD ?
Pour anticiper la CSRD et respecter les obligations de reporting en matière de durabilité, les entreprises doivent : renforcer leur stratégie RSE, réaliser un bilan carbone, effectuer une analyse de double matérialité, collecter les données ESG pertinentes, et se familiariser avec les normes ESRS. Un accompagnement par des experts ou l'utilisation d'outils spécialisés facilite grandement cette préparation.
GUIDE PDF
Toutes les infos à retenir concernant le reporting extra financier de la CSRD.
Définition détaillée de la CSRD : qu'est-ce que cette directive européenne impose concrètement ?
Pourquoi la CSRD a-t-elle été créée ? Le contexte de cette directive européenne
La législation européenne impose à certaines grandes entreprises de publier des informations sur leurs opérations et leur réponse aux défis sociaux et environnementaux. Ces rapports étaient encadrés par la Non-Financial Reporting Directive (NFRD), déclinée en France dans la DPEF (Déclaration de Performance extra-financière).
Ce cadre aidait investisseurs, consommateurs, décideurs politiques et autres parties prenantes à évaluer les performances extra-financières des sociétés. Mais les informations communiquées via la NFRD restaient insuffisantes (incomplètes, difficiles à comparer d'une entreprise à l'autre, et peu fiables aux yeux de leurs utilisateurs).
C'est pour combler ces manques que la Commission européenne a adopté en novembre 2022 la CSRD, publiée au Journal officiel de l'Union européenne le 16 décembre 2022. Le texte vise à améliorer la matérialité des informations communiquées, à harmoniser le reporting sur des normes obligatoires, et à imposer un accès numérique aux données de durabilité.
Quelles informations en matière de durabilité la CSRD impose-t-elle de publier ?
La CSRD impose aux entreprises concernées de publier des informations sur :
- La protection de l'environnement
- La responsabilité sociale (normes RSE, ESG, traitement des employés)
- Le respect des droits de l'homme
- Les mesures de lutte contre la corruption
- La diversité au sein des conseils exécutifs des entreprises
La CSRD exige également des informations supplémentaires sur la gestion des risques liés au changement climatique. Les entreprises devront donc indiquer comment les risques liés au réchauffement climatique peuvent affecter leurs performances et comment elles choisissent d'y répondre.
"C'est donc plus de transparence pour les citoyens, les consommateurs et les investisseurs pour que les entreprises puissent jouer tout leur rôle dans la société." déclarait en 2022 Bruno Le Maire, alors ministre de l'Economie, des Finances et de la Relance
Quand s'applique la CSRD ? Calendrier et obligations de reporting
Quels changements la directive CSRD a-t-elle connus ? De la NFRD aux normes ESRS
L'année 2024 a marqué la première année fiscale de référence pour les grandes entreprises déjà concernées par la NFRD. Initialement, la CSRD devait s'étendre progressivement jusqu'aux PME cotées en Bourse pour l'année fiscale 2026. Cependant, un tournant majeur s'est opéré en 2025 avec l'adoption de mesures de simplification.
En avril 2025, la directive "Stop the Clock" a officiellement reporté de deux ans les obligations pour les vagues 2 et 3. Puis, en décembre 2025, un accord politique définitif entre le Parlement européen et le Conseil de l'UE a confirmé ce calendrier révisé et relevé substantiellement les seuils d'application.
La CSRD devait initialement étendre le périmètre à environ 50 000 entreprises. Cependant, l'accord Omnibus de décembre 2025 a drastiquement réduit ce chiffre. En France, entre 2 000 et 3 000 entreprises seraient désormais concernées, contre les 7 000 initialement prévues. Cette initiative vise officiellement à simplifier les obligations de reporting pour préserver la compétitivité européenne.
Quel est le calendrier d'application de la CSRD ? Version 2026 actualisée
| Vague | Critères | Premier reporting |
| Vague 1 (déjà soumise à la NFRD) | 500 salariés ET au moins 50 M€ CA OU >25 M€ bilan | 2025, sur l'exercice 2024 |
| Vague 2 | 1 000 salariés ET au moins 450 M€ CA (critères cumulatifs, bilan exclu) | 2028, sur l'exercice 2027 |
| Vague 3 (entreprises hors UE) | Filiale / succursale UE d'au moins 200 M€ de CA, et CA total UE supérieur ou égal à 450 M€ | 2029, sur l'exercice 2028 |
| PME cotées | Exclues du champ obligatoire; norme volontaire VSME disponible | _ |
Ce report et cette réduction du périmètre font suite aux retours d'expérience des entreprises de la vague 1 qui ont révélé plusieurs obstacles. En effet, des défis majeurs ont été identifiés comme la complexité de la collecte de données sur l'ensemble de la chaîne de valeur, la charge de travail importante pour les auditeurs de durabilité ou encore des coûts supérieurs aux prévisions initiales.
Toujours dans cette logique de structuration du reporting extra-financier, le GRI (Global Reporting Initiative), standard international volontaire développé par un organisme indépendant, propose un cadre plus large et détaillé que la VSME. Celui-ci est conçu pour tout type d'organisation, bien au-delà des seules PME européennes.
Accord Omnibus : quelles modifications majeures pour les obligations CSRD ?
Le 9 décembre 2025, après des mois de négociations, le Parlement européen et le Conseil de l'UE sont parvenus à un accord politique définitif le 16 décembre 2025. Les principales modifications sont :
Réduction drastique du périmètre :
- Nouveaux seuils : > 1 000 salariés ET > 450 M€ CA (contre 250 salariés auparavant)
- Exclusion des PME cotées du champ obligatoire
- Environ 10 000 entreprises concernées au lieu de 50 000 (réduction de 80%)
Report du calendrier :
- Vague 2 et 3 : report de deux ans (première publication en 2028 et 2029)
- Transposition nationale : deadline 31 décembre 2025
Simplification du contenu :
- Réduction d'environ 70 % des points de données obligatoires dans les normes ESRS
- Introduction du "Value Chain Cap" : les entreprises < 1 000 salariés sont protégées des demandes excessives
- Possibilité d'omettre certaines informations commercialement sensibles
Assouplissement de l'audit :
- Suspension temporaire de certaines obligations d'assurance pour les vagues 2 et 3
- Maintien d'une assurance limitée pour la vague 1
Plusieurs ONG, syndicats et organisations de la société civile ont exprimé leurs préoccupations face à ce qu'ils considèrent comme un démantèlement des avancées en matière de finance durable, à seulement cinq ans des échéances climatiques de 2030.
Qui est concerné par la CSRD ? Quelles entreprises doivent respecter cette directive ?
Quelles entreprises sont impliquées par la CSRD après le paquet Omnibus I européen ?
Depuis l'entrée en vigueur du paquet Omnibus I, les règles en matière de reporting ne s'appliquent qu'aux grandes entreprises de plus de 1 000 employés et au moins 450 M€ de chiffre d'affaires. On y retrouve notamment :
- les sociétés cotées en bourse
- les banques
- les compagnies d'assurance
- d'autres entreprises désignées par les autorités nationales comme des entités d'intérêt public
Avec les nouveaux seuils, les entreprises concernées sont souvent des ETI et des grands groupes multi-entités plutôt que des PME. Pour un groupe organisé en plusieurs filiales ou sites, la difficulté principale n'est pas de comprendre la directive mais de consolider des données ESG homogènes entre entités (mêmes normes, même périmètre de reporting, mêmes définitions d'un site à l'autre). Pour répondre à cette problématique, l'outil bilan carbone Carbo mesure et consolide automatiquement les données de plusieurs filiales sur un périmètre et une méthodologie communs, ce qui évite les doubles comptages et les écarts méthodologiques au moment de la consolidation du reporting CSRD.
CSRD en France : anticipation et assouplissements de la loi DDADUE
La France a anticipé certains allégements via la loi DDADUE (Diverses Dispositions d'Adaptation au Droit de l'Union Européenne) du 30 avril 2025 :
- Transposition du report de deux ans pour les vagues 2 et 3
- "Dépénalisation" de l'absence de nomination d'un auditeur
- Suppression du délit d'entrave à l'audit
- Possibilité pour les entreprises de la vague 1 d'utiliser les dispositions transitoires des normes ESRS pour deux exercices supplémentaires
- Possibilité d'omettre certaines informations confidentielles du rapport public

CSRD et double matérialité : de quoi s'agit-il pour les entreprises ?
La CSRD définit également une version plus détaillée du concept de double matérialité. Dit simplement, la double matérialité revient à étudier les impacts de l'environnement sur l'entreprise et de l'entreprise sur son environnement. Par exemple, une exploitation agricole pourrait rencontrer certains risques liés à l'augmentation de la période de sécheresse. Mais les techniques d'agriculture intensive que l'exploitation pratique participent à accélérer le changement climatique.
La CSRD exige justement de rendre compte à la fois des risques que l'entreprise encourt en lien avec le changement climatique et à la fois de détailler son impact carbone. Elle met en avant une approche plus complète de la matérialité. Cette dernière demande aux entreprises de considérer à la fois leurs propres obligations en matière de durabilité et l'impact global de leurs activités sur l'environnement.
L'analyse de double matérialité reste l'un des principaux défis pour les entreprises. Selon une étude de 2023, seules 16 % des entreprises en avaient réalisé une avant leur premier reporting CSRD.
L'accord Omnibus introduit un mécanisme protecteur, le « Value Chain Cap ». Les entreprises de moins de 1 000 salariés sont considérées comme des « entreprises protégées » et peuvent s'auto-déclarer comme telles pour refuser les demandes de données allant au-delà de la norme volontaire VSME. Toute clause contractuelle contraire imposée par un donneur d'ordre est susceptible d'être sanctionnée. Cette mesure évite que les PME et ETI ne subissent indirectement, via leurs clients soumis à la CSRD, une charge de reporting qu'elles n'ont pas l'obligation légale de supporter.
OUTIL GRATUIT
Vérifiez rapidement vos obligations RSE. 1er seuil dès 50 salariés.
Comment se préparer à la CSRD ? Comprendre les normes ESRS et les obligations
Renforcer sa stratégie RSE pour répondre aux exigences de durabilité CSRD
Les entreprises qui s'engagent dans une démarche de responsabilité sociale (RSE) cherchent à allier responsabilité sociale et environnementale tout en restant économiquement viables. Les entreprises contribuent donc aux enjeux du développement durable.
Pour renforcer ou mettre en place une stratégie RSE, définissez des indicateurs de performance clés (ou KPIs) qui vous permettront de mesurer l'impact de votre stratégie RSE.
Une fois ces indicateurs établis, une stratégie RSE efficace nécessite la réalisation d'un audit de l'entreprise, la création d'un plan d'action et la mobilisation des collaborateurs. Cette approche permet de répondre aux normes de reporting et de garantir une publication précise des informations liées à la durabilité. Ce dernier point est important pour gagner en efficacité !
Par exemple, au lieu de centraliser la collecte de données, impliquer chaque service de votre entreprise peut constituer un gain de temps et garantir un rapport plus précis grâce à une meilleure maîtrise de chacun dans son domaine. Cela vous permet d'optimiser votre stratégie RSE 😉 et vous pourrez mieux répondre aux exigences des normes et aux attentes des parties prenantes en matière de sustainability.
🖐 En France, la loi nᵒ 2001-420, de l'année 2001, oblige les entreprises françaises à inclure dans un rapport annuel leurs décisions RSE.
S'aider des critères ESG pour évaluer la conformité CSRD et identifier les risques
Les critères Environnementaux, Sociaux et de Gouvernance (ESG) permettent d'évaluer la stratégie RSE d'une entreprise. Au-delà du simple aspect économique, ces critères prennent en compte les impacts sociaux et environnementaux des activités d'une société.
Les critères ESG sont des outils précieux pour l'analyse de la manière dont une société ou un secteur se comporte en matière de durabilité, de droit du travail et de gouvernance.
Suivre ces critères ESG permet donc de collecter des données essentielles au reporting pour enrichir le rapport extra- financier des entreprises et assurer la conformité CSRD. Le but étant de répondre aux normes de reporting en vigueur et d'assurer une publication transparente des informations liées à la durabilité.

Une entreprise qui montre un engagement tangible envers la durabilité et la responsabilité sociale et qui intègre les critères ESG dans sa stratégie RSE dispose aussi d'un atout auprès d'investisseurs potentiels.
Pour faciliter leur suivi et leur publication, le gouvernement a mis en place la plateforme Impact avec un formulaire à remplir directement en ligne.
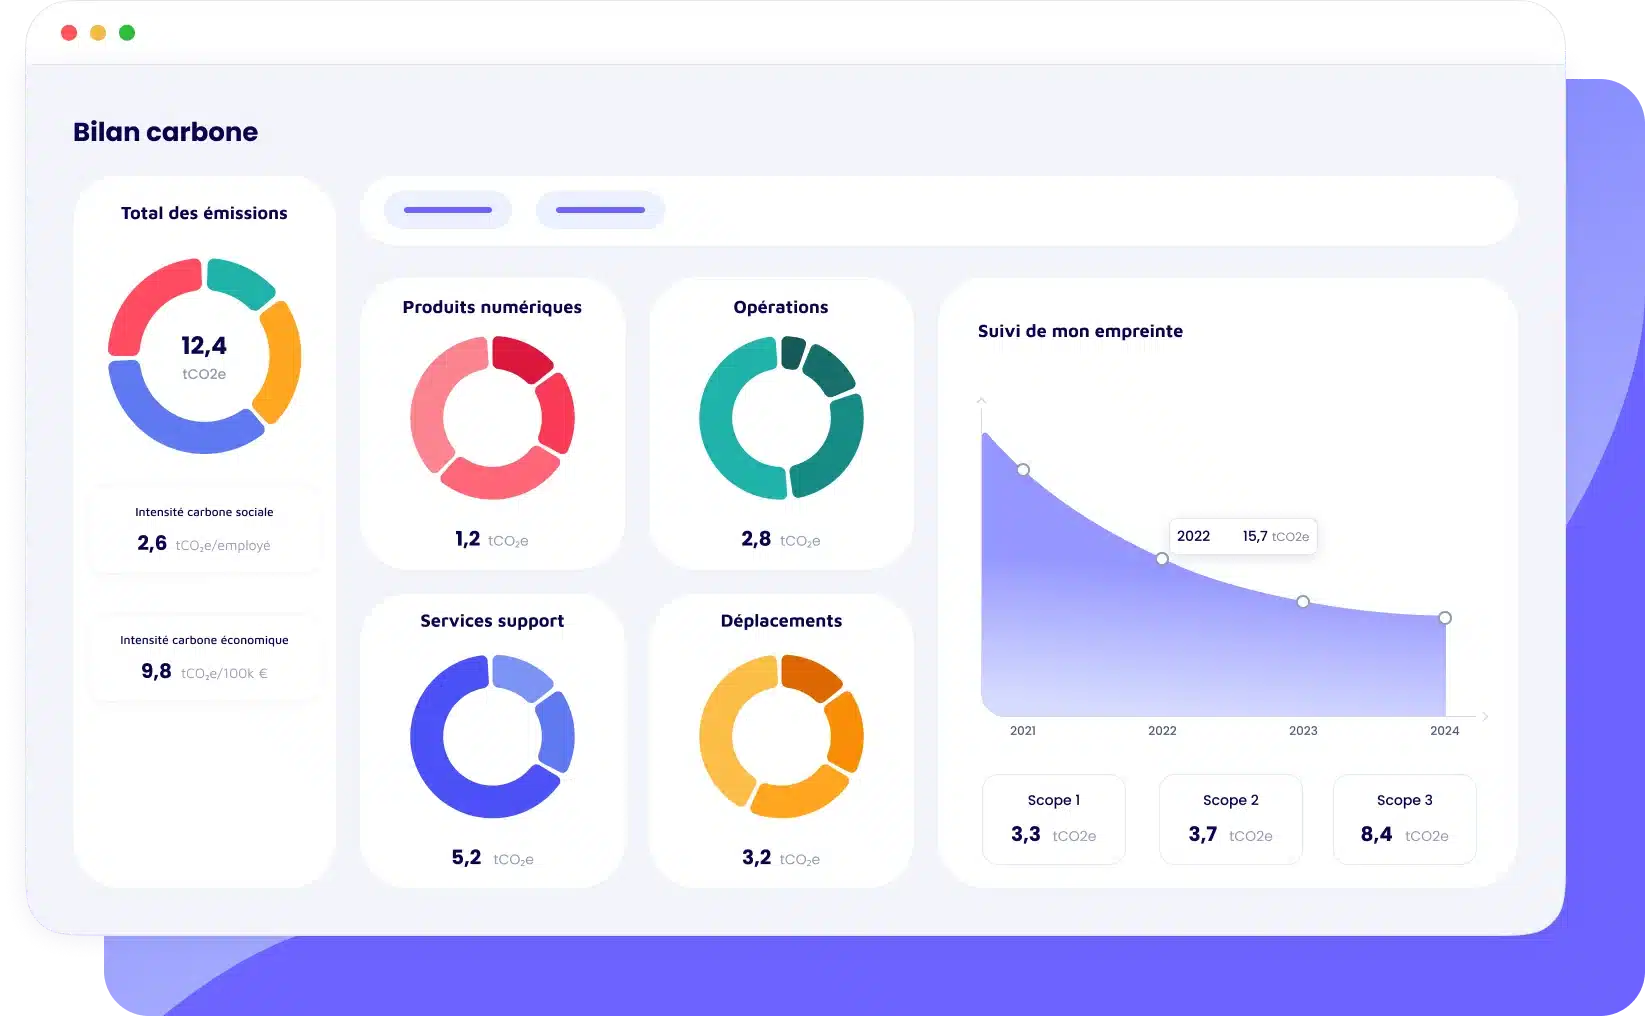
Bilan carbone : un outil clé pour les informations carbone de la CSRD
Que ce soit pour améliorer le reporting CSRD encadré par cette directive ou mettre en œuvre la stratégie RSE globale de votre entreprise, le bilan carbone est une étape nécessaire et un outil clé pour documenter les informations en matière de durabilité requises.
L'Agence de la Transition Écologique (ADEME) définit le Bilan Carbone® (ou Bilan GES réglementaire) comme un outil de diagnostic qui permet d'évaluer les émissions directes et indirectes de gaz à effet de serre générées par l'ensemble des activités d'une entreprise sur un temps et un périmètre donnés.
La comptabilité carbone (ou Carbon Accounting) s'inscrit dans une démarche plus large de comptabilité extra- financière. Plus précisément, c'est une comptabilité qui ne s'appuie pas sur des données à valeurs monétaires. Le bilan carbone permet également de mobiliser plusieurs équipes à la fois dans la stratégie RSE de l'entreprise et dans la gestion des impacts environnementaux.
Trois options existent pour réaliser un bilan carbone en interne. La première option consiste à le réaliser en interne avec une personne formée à la méthode bilan carbone (nécessite temps et formation). Ensuite, la deuxième option est de faire appel à un cabinet de conseil spécialisé bilan carbone (accompagnement complet, mais coût plus élevé). La dernière option est d'utiliser un logiciel bilan carbone. Le calcul y est automatisé, ce qui représente un gain de temps considérable pour réaliser son bilan carbone tout en restant en partie autonome. Pour un groupe multi-entités, le logiciel permet de consolider automatiquement les données de plusieurs filiales ou sites sur un périmètre et une méthodologie communs.
GUIDE PDF
Toutes les infos à retenir concernant le reporting extra financier de la CSRD.
Quelles sanctions en cas de non-conformité CSRD ? Les obligations légales en France
La mise en œuvre de la directive CSRD impose des obligations de reporting aux entreprises. L'ordonnance du 6 décembre 2023 a établi en France un régime de sanctions précis :
| Manquement | Sanctions en vigueur en 2026 |
| Non-publication du rapport de durabilité | Action en justice pour exiger la mise à disposition du rapport; exclusion des marchés publics et concessions (depuis le 1ᵉʳ janvier 2026); amendes financières |
| Défaut d'audit des informations de durabilité | Amende jusqu'à 30 000 €; jusqu'à 2 ans d'emprisonnement |
| Entrave à l'audit | Prévoyant initialement une peine jusqu'à 75 000 euros d'amende et jusqu'à 5 ans d'emprisonnement pour les dirigeants, ce délit a finalement été supprimé par la loi DDADUE du 30 avril 2025 |
Depuis le 1er janvier 2024, la Haute Autorité de l'audit (H2A), qui a succédé au Haut Conseil du commissariat aux comptes (H3C), supervise ces sanctions. La H2A dispose de trois procédures de sanction : la procédure de droit commun, la composition administrative (pour des sanctions limitées), et la procédure simplifiée (pour des manquements simples).
Le temps passe vite et la préparation reste essentielle, même avec les reports annoncés. Mieux vaut anticiper l'arrivée de cette directive et commencer à collecter des données dès maintenant.
💡 Pour les entreprises de plus de 500 salariés, le bilan GES est obligatoire . Les bilans sont à réaliser tous les 3 à 4 ans. Ils doivent s'accompagner d'une synthèse des actions prévues pour réduire les émissions de gaz à effet de serre de l'entreprise.
Quels avantages apporte la CSRD aux entreprises ? Bénéfices du reporting standardisé
Comment la CSRD renforce-t-elle la confiance des parties prenantes et des investisseurs ?
La directive CSRD est par définition une solution unique pour les entreprises. Elle apporte plusieurs avantages significatifs en matière de reporting, de gestion et de transparence. Elle répond aux besoins d'informations des investisseurs et des autres parties prenantes.
Pour les investisseurs, une grille de standards communs aux entreprises facilite la comparaison des performances d'une entreprise à une autre. Les obligations de transparence de la directive encouragent aussi la transparence auprès des consommateurs.
Cette application uniforme des critères facilite la comparaison des impacts environnementaux et sociaux. Il n'est pas rare qu'au cours d'un appel d'offres, des entreprises demandent à leurs fournisseurs de présenter un bilan carbone.
Enfin, les entreprises gagnent aussi à être plus transparentes. D'une part parce qu'elles nourrissent la confiance des consommateurs et des investisseurs. D'autre part parce qu'elles consolident leur marque employeur auprès de leurs salariés. En effet, les salariés se sentent de plus en plus concernés par les enjeux environnementaux. C'est pour cela que de nombreux salariés recherchent des entreprises avec des activités "à impact" ou à minima respectant les bonnes pratiques RSE.
🖐 Partant de la même idée, il existe le Carbon Disclosure Project (CDP) . Il diffuse en effet une typologie de reporting sur l'environnement et de la gestion des risques. Il repose pour cela sur la transparence, la compréhension et l'action en faveur d'une économie et finance durables.
Comment les normes ESRS simplifient-elles le reporting extra-financier des entreprises ?
La directive CSRD simplifiera également le processus de reporting pour les entreprises. De nombreuses entreprises sont actuellement contraintes d'utiliser toute une série de normes et de cadres différents en matière de rapports sur le développement durable.
Les normes européennes de reporting de durabilité (ESRS) (European Sustainability Reporting Standards) pourront constituer un "guichet unique". Cela signifie une application uniforme des standards dans le reporting, facilitant ainsi la gestion des informations et réduisant la complexité.
Toutefois, face à la complexité constatée lors des premiers exercices de reporting en 2025, l'EFRAG (European Financial Reporting Advisory Group) a été mandaté pour simplifier ces normes. Finalement, le 3 décembre 2025, l'EFRAG a transmis sa proposition de normes ESRS simplifiées à la Commission européenne, prévoyant :
- Une réduction d'environ 70 % des points de données obligatoires
- Des clarifications sur le principe de matérialité
- Une meilleure cohérence avec les autres réglementations
- Application prévue pour l'exercice 2027 (ou 2026 en application anticipée volontaire)
Cette simplification substantielle vise à rendre le reporting CSRD plus accessible. Dans le même temps, elle essaye de maintenir la qualité et la comparabilité des informations.

CSRD et finance durable : l'alignement des obligations de reporting ESG
La CSRD garantit l'alignement avec d'autres initiatives de l'UE en matière de finance durable, notamment la SFDR. L'objectif est de réduire la complexité et le potentiel de duplication des exigences de déclaration.
Cette proposition garantit que les entreprises cotées communiquent les informations dont les investisseurs et les autres acteurs des marchés financiers soumis au SFDR ont besoin.
Au niveau international, l'EFRAG travaille également à assurer l'interopérabilité entre les normes ESRS européennes et les normes ISSB pour faciliter le reporting des entreprises opérant à l'échelle mondiale.
"Le système financier joue un rôle crucial dans la mise en œuvre du Green Deal de l'UE, et des investissements importants sont nécessaires pour rendre notre économie plus verte."
Mairead McGuinness, commissaire chargée des services financiers, de la stabilité financière et de l'Union des marchés de capitaux
Quelles sont les limites et défis de la CSRD pour les entreprises ?
Quel est le coût réel de la CSRD pour les entreprises ? Investissement et ressources
La Commission européenne admet qu'il y aura une augmentation des coûts de reporting. Les estimations initiales de 2022 prévoyaient un coût annuel de 3 600 millions d'euros. À ces frais, s'ajoutent 1 200 millions d'euros de coûts ponctuels pour l'ensemble des entreprises concernées.
Cependant, les premiers retours d'expérience de 2025 ont révélé des coûts réels supérieurs aux prévisions. La complexité de la collecte de données, notamment sur la chaîne de valeur, et les exigences d'audit ont généré des dépenses importantes pour les entreprises de la vague 1.
La réduction drastique du nombre d'entreprises concernées (de 50 000 à 10 000) suite à l'accord Omnibus devrait proportionnellement réduire les coûts globaux à l'échelle européenne. Néanmoins, les coûts unitaires par entreprise restent élevés, particulièrement pour le premier exercice de reporting.
Cependant, les législateurs estiment que les coûts de la non-adoption de ce règlement sont encore plus élevés à moyen et long terme. Pourquoi ?
SIMULATEUR
Découvrez TOUTES les aides disponibles pour financer vos projets RSE.
Parce que sans ce cadre harmonisé, de nombreuses entreprises ne savent pas quelles données elles doivent communiquer. Et cela, sans parler de leurs propres difficultés à obtenir ces données sur la chaîne d'approvisionnement pour leurs propres besoins. La CSRD, définie de manière claire et harmonisée, c'est donner un cadre et des consignes plus précises à suivre.
Enfin, l'environnement actuel n'est pas propice aux entreprises qui souhaitent se démarquer grâce aux critères ESG. En résumé, la symétrie des informations ESG sera grandement améliorée par la CSRD.
Normes ESRS et obligations CSRD : cadre juridique contraignant pour les entreprises
C'est pour cela que ces normes sont également juridiquement contraignantes. Le groupe de travail de l'EFRAG a élaboré et transmis en décembre 2025 des normes simplifiées. Elles définissent des données en fonction du secteur, de la taille et de l'entité. Avec la réduction du périmètre décidée par l'accord Omnibus, seules les plus grandes entreprises sont soumises aux normes d'informations complètes.
Pour les PME non cotées qui souhaitent néanmoins structurer leur démarche de durabilité, il existe la norme volontaire VSME. Elle offre un cadre simplifié et aligné sur les ESRS. Cette norme permet aux PME de répondre aux demandes de leurs clients et partenaires sans subir la complexité de la CSRD complète.
Conclusion
Malgré les reports et la réduction du périmètre, la CSRD reste une évolution majeure du reporting extra- financier en Europe. Les contraintes initiales peuvent faire peur. Mais cette norme va surtout simplifier le reporting extra- financier des entreprises et le rendre plus lisible. La CSRD, même dans sa version allégée post-Omnibus, garantit que les plus grandes entreprises sont mieux préparées à faire face aux défis environnementaux et sociaux actuels. Elle aide les entreprises en leur fournissant des consignes plus claires. De plus, c'est une bonne nouvelle pour les investisseurs, les consommateurs et le climat !
Si votre entreprise fait partie des vagues 2 ou 3, vous bénéficiez désormais de délais supplémentaires. Cependant, nous vous conseillons de ne pas attendre. Commencez dès maintenant à structurer votre stratégie RSE, à réaliser votre bilan carbone et à vous familiariser avec la double matérialité. Cela vous permettra d'être prêts le moment venu. De plus, même si votre entreprise n'est plus dans le champ obligatoire suite à l'Omnibus, vos clients et partenaires peuvent vous demander des informations de durabilité. Anticiper ces demandes est un avantage compétitif.
Alors n'attendez pas et prenez les devants 😉
- 💡 Comment se mettre à jour sur la CSRD ?
- Étape 1 - s'informer via des sources officielles : ANC (Autorité des Normes Comptables), EFRAG, Commission européenne .
- Étape 2 - se former en continu : suivre des webinaires, des formations professionnelles et télécharger le guide complet sur la CSRD proposé par Carbo .
- Étape 3 - échanger avec des experts et des pairs : participer à des groupes de travail, des réseaux professionnels ou des forums sectoriels.
Foire aux questions
Qu'est-ce que la CSRD et qui est concerné par cette directive en 2026 ?
La CSRD (Corporate Sustainability Reporting Directive) est une directive européenne qui impose le reporting standardisé des informations en matière de durabilité aux grandes entreprises. Depuis l'accord Omnibus I de mars 2026, seules les entreprises de plus de 1 000 salariés ET ayant un chiffre d'affaires supérieur à 450 millions € sont concernées. Cela représente environ 10 000 entreprises dans l'UE, contre 50 000 initialement prévues. En France, entre 2 000 et 3 000 entreprises sont désormais concernées, généralement des ETI et grands groupes multi-entités.
Quelles sont les obligations de reporting CSRD imposées par les normes ESRS ?
La CSRD impose aux entreprises concernées de publier des informations standardisées selon les normes ESRS (European Sustainability Reporting Standards) sur : la protection de l'environnement, la responsabilité sociale, le respect des droits de l'homme, les mesures de lutte contre la corruption, la diversité au sein des conseils exécutifs, et la gestion des risques liés au changement climatique. Ces informations doivent être vérifiées par un auditeur indépendant et inclure une analyse de double matérialité. Les normes ESRS simplifiées adoptées le 3 juillet 2026 réduisent d'environ 70 % les points de données obligatoires par rapport aux normes initiales.
Quel est le calendrier d'application de la CSRD et quand les entreprises doivent-elles publier leur premier rapport ?
Le calendrier d'application de la CSRD est progressif : la vague 1 (entreprises déjà soumises à la NFRD) publie depuis 2025 sur l'exercice 2024; la vague 2 publiera à partir de 2028 sur l'exercice 2027; la vague 3 (entreprises hors UE avec filiale/succursale en UE) publiera à partir de 2029 sur l'exercice 2028. Les PME cotées sont exclues du champ obligatoire mais peuvent adopter volontairement la norme simplifiée VSME. Un mécanisme de « Value Chain Cap » protège les entreprises de moins de 1 000 salariés des demandes de données excessives imposées par leurs donneurs d'ordre.