Sommaire

Vous vous intéressez au bilan d’émissions de gaz à effet de serre et vous vous questionnez sur cette méthode ? Bilan réglementaire et obligatoire, le BEGES permet de calculer les émissions de gaz à effet de serre de vos activités. Carbo vous accompagne dans la réalisation de ce BEGES et vous éclaire sur le sujet. ☀️
5 points à retenir de l'article 📌
- Le BEGES (bilan d'émissions de gaz à effet de serre) est un diagnostic environnemental obligatoire en 2026 pour les entreprises de plus de 500 salariés (250 en Outre-mer), certains acteurs publics et les collectivités de plus de 50 000 habitants.
- Il concerne environ 5 000 organisations en France en 2026.
- Le BEGES se renouvelle tous les 4 ans (entreprises) ou 3 ans (secteur public) et doit comprendre un plan de transition obligatoire.
- Le BEGES doit inclure le scope 3 dans le cadre de la CSRD.
- La non-conformité au BEGES peut impliquer une amende jusqu'à 50 000 € (100 000€ en cas de récidive), une exclusion des marchés publics ou bien une perte des aides à la transition écologique.
Le BEGES, en bref
Le bilan d’émissions de gaz à effet de serre (BEGES) est un document qui sert de bilan et de diagnostic environnemental. Il mesure les émissions directes et indirectes générées par l'activité d'une organisation, exprimées en équivalent CO₂e.
La réalisation du BEGES a un coût (temps interne, outil, accompagnement), mais des subventions
existent. Le dispositif Tremplin pour la Transition Écologique de l'ADEME prend en charge jusqu'à 80 % du coût d'un bilan carbone complet, dans la limite de 5 000 euros, pour les TPE et PME.
Il permet aux entreprises :
- D'évaluer leurs émissions sur une année
- D'identifier les principaux postes d'émissions
- De mettre en place un plan d'action pour les réduire
Au-delà de l'obligation réglementaire, c'est un outil de pilotage stratégique qui :
- Génère des économies
- Améliore l'image de marque
- Facilite l'accès aux financements verts
Toutes les entreprises soumises à la déclaration de performance extra-financière doivent prendre en compte les émissions de scope 3. Il faut donc considérer les émissions directes, mais aussi indirectes de votre entreprise. La méthode de calcul utilisée repose ensuite sur des facteurs d'émissions physiques ou monétaires.
Les entreprises estiment les émissions de GES à partir des consommations, via des facteurs énergétiques, pour obtenir des CO₂e harmonisés.
Le BEGES est une obligation réglementaire française encadrée par la loi. Le Bilan Carbone® est quant à lui une démarche volontaire plus exhaustive. Le BEGES suit la méthode réglementaire officielle, alors que le Bilan Carbone® utilise la méthodologie développée par l'ADEME puis l'ABC. Depuis 2023, les deux doivent intégrer le scope 3 (émissions indirectes significatives).
Objectifs du bilan d’émissions de gaz à effet de serre 🔎
Que signifie un BEGES ?
Le bilan d’émissions de gaz à effet de serre (BEGES) est un document qui sert de diagnostic environnemental. Ce bilan porte sur les émissions de gaz à effet de serre directes et indirectes générées lors de l’activité professionnelle, donc sur son empreinte carbone.
Comme pour un Bilan Carbone complet, l’entreprise prend en compte l’ensemble de ses émissions, directes et indirectes. En effet, depuis le 1ᵉʳ janvier 2024, la réglementation impose aux entreprises soumises à la CSRD d’intégrer le scope 3, correspondant aux émissions indirectes significatives, dans leur bilan carbone.
GUIDE PDF GRATUIT
Tout ce qu'il faut retenir du BEGES est dans ce guide à télécharger gratuitement.
🖐 L’Agence pour la Transition Écologique (ADEME) définit l’objectif du bilan GES. Il permet de "réaliser un diagnostic des émissions de gaz à effet de serre des acteurs publics et privés, en vue d’identifier et de mobiliser les gisements de réduction de ces émissions."
Qui est concerné par le bilan GES ?
La version qui était en vigueur du 1ᵉʳ janvier 2016 au 9 novembre 2020 de l’article L.229-5 du code de l’environnement rendait obligatoire le bilan carbone pour :
- les entreprises de plus de 500 salariés, quel que soit leur secteur d’activité ;
- les personnes morales de droit public de plus de 250 employés ;
- les collectivités de plus de 50 000 habitants.
Les entreprises bénéficiaires du Plan France Relance ont dû réaliser un bilan climat simplifié : les entreprises de 250 salariés et plus avant fin 2022, et celles de 50 à 250 salariés avant fin 2023. Ces obligations sont maintenant en vigueur et les entreprises concernées doivent renouveler leur bilan tous les 3 ans.
👉 La directive CSRD (Corporate Sustainability Reporting Directive) est entrée en vigueur le 1ᵉʳ janvier 2024, remplaçant progressivement la déclaration de performance extra-financière (DPEF). Le cadre a toutefois été profondément modifié par la directive Omnibus I entrée en vigueur le 18 mars 2026, avec une transposition en droit français attendue en mars 2027. Cette réforme relève les seuils d'application de la CSRD aux entreprises dépassant 1 000 salariés ET 450 millions d'euros de chiffre d'affaires net. Ce nouveau cadre exclut environ 80 % des entreprises initialement concernées par la CSRD ainsi que les PME cotées en bourse, faisant passer le nombre d'entreprises françaises soumises d'environ 3 000 à seulement 1 200-1 500 selon les premières estimations du Portail RSE de l'État. Le reporting de durabilité CSRD inclut nécessairement un bilan carbone complet.
La réglementation en détail
Les modifications apportées
La réglementation en cours implique que les personnes morales privées (comme une entreprise) doivent réaliser ces bilans tous les 4 ans. Pour les personnes morales publiques, le délai est de 3 ans. Les entreprises doivent transmettre et publier leur bilan par voie électronique sur la plateforme Bilans GES de l'ADEME. Ces derniers deviennent ainsi publics.
Attention toutefois, depuis l'entrée en vigueur de la loi nᵒ 2023-973 du 23 octobre 2023 relative à l'industrie verte, si vous n'effectuez pas votre bilan tous les quatre ans alors que vous y êtes soumis, vous pouvez être sanctionné d'une amende pouvant atteindre 50 000 euros (et jusqu'à 100 000 euros en cas de récidive) pour non-respect de la réglementation.
Ce bilan GES se limitait jusque-là aux scopes 1 et 2. Mais le 1ᵉʳ juillet 2022, un nouveau décret est venu directement modifier la réglementation mise en place par le Code de l'environnement. Il a élargi le périmètre des émissions obligatoirement prises en compte dans l'établissement du bilan d'émissions, en intégrant les émissions indirectes significatives du scope 3, qui représentent généralement entre 70 % et 90 % des émissions totales d'une entreprise selon les secteurs d'activité. Cette obligation s'applique depuis le 1ᵉʳ janvier 2023. Le décret précise que les entreprises concernées doivent comptabiliser au moins 80 % de leurs émissions indirectes significatives dans leur bilan.
Un exemple des risques de non-conformité
Quels sont concrètement les risques encourus ? On s'est penché sur un cas concret pour vous donner une idée. Le 31 octobre 2024, l'association d'actionnaires engagés Actionnaires pour le Climat a mis en demeure 45 grandes entreprises du SBF 120 (parmi lesquelles Kering, Teleperformance ou Accor) pour non-publication de leur BEGES. 3 mois leur ont été laissés pour se mettre en conformité sous peine de signalement aux acheteurs publics. Cet exemple montre bien que toutes les entreprises sont concernées. Les grands groupes cotés et les ETI peuvent eux aussi se retrouver en défaut sans respect strict de la directive.
Quels sont les GES pris en compte ?
La réalisation du bilan prend en compte six gaz à effet de serre :
- le dioxyde de carbone (CO2)
- le méthane (CH4)
- le protoxyde d'azote (N2O)
- les hydrofluorocarbures (HFC)
- l'hexafluorore de soufre (SF6)
- les perfluorocarbones (PFC)

Pourquoi faire un BEGES ?
Un BEGES permet d’évaluer la masse totale des émissions de GES sur une année. On obtient ainsi les principaux postes d'émissions. Cela qui permet d’identifier les pistes d’action en vue d’une réduction de la pollution émise. En bref, vous établissez un état des lieux de votre empreinte carbone pour ensuite établir un plan de transition (énergétique, climat, de réduction…).
Les bilans carbones s'inscrivent donc dans une démarche d'amélioration continue. Et ce, grâce à la mise en place obligatoire (depuis le 1ᵉʳ janvier 2023) d'un plan de transition pour réduire les émissions de GES, que l'on appelle également plan d'actions. Ce plan doit présenter les objectifs, les moyens et les actions envisagés pour réduire les émissions de gaz à effet de serre de l'organisation, ainsi que les actions mises en œuvre lors du précédent bilan le cas échéant (article L229-25 du Code de l'environnement). Sans ce plan de transition, le BEGES n'est pas considéré comme valide.
En effet, un BEGES s’inscrit dans le cadre d’une démarche globale de développement durable ou de responsabilité sociétale des entreprises. Plusieurs motivations sont à noter. On peut obtenir une réduction des dépenses énergétiques, un renforcement de la marque employeur, des talents attirés par la démarche, une image de marque boostée…
Méthodologie : comment effectuer un BEGES ? 🔨
Pas de panique si vous ne savez pas où commencer. Voici les deux points importants à savoir lors de la réalisation de son BEGES :
- Quel périmètre des sources d'émission : organisationnel et opérationnel ? Quel scope ?
- Quelles sont les données à utiliser ?
🖐 L'ADEME met à disposition un moteur de recherche qui permet de consulter les bilans GES de différentes organisations. Cependant, la base de données contenant l'ensemble des bilans n’est pas consultable. L’ADEME précise qu’il est seulement possible de “visualiser chaque bilan un par un, mais pas d'effectuer des traitements automatisés sur ces données.”
Que doit contenir le document ?
Le choix du périmètre
Bien définir son périmètre est fondamental car cela permet de définir le champ de réalisation du bilan GES.
Le périmètre organisationnel permet de définir quelle(s) activité(s) est concernée(s), jusqu’où remonter dans la collecte de données, quels puits et sources de GES veut-on calculer.
Le périmètre opérationnel permet d’identifier les postes et sources d’émissions de CO2 que l’on va inclure et analyser dans son bilan GES. Dans le cadre méthodologique défini par le GHG Protocol, trois familles sont distinctes : les scopes 1, 2 et 3.

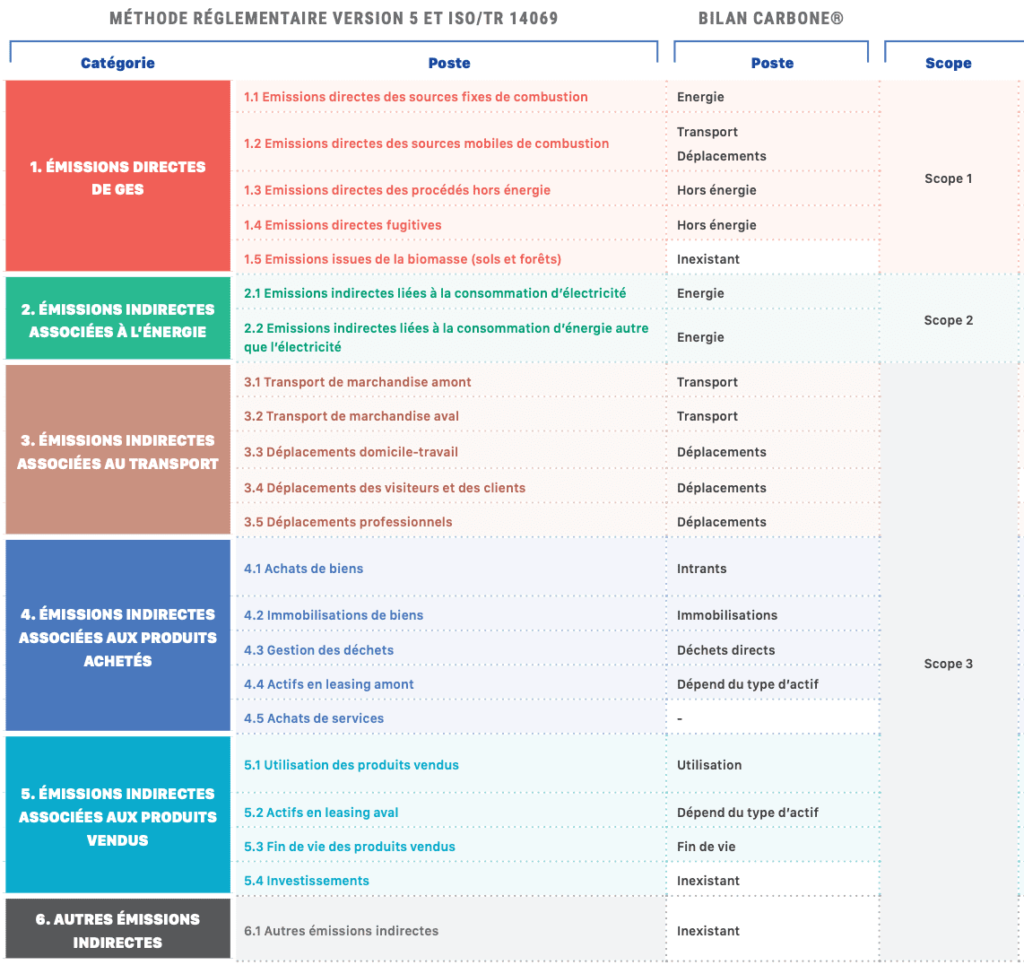
Depuis le décret du 1ᵉʳ juillet 2022, les 3 scopes ont été déclinés en une classification en 6 catégories du périmètre opérationnel :
- Les émissions directes (équivalent scope 1)
- Les émissions indirectes associées à l’énergie (équivalent scope 2)
- Les émissions indirectes associées au transport (équivalent scope 3)
- Les émissions indirectes associées aux produits achetés (équivalent scope 3)
- Les émissions indirectes associées aux produits vendus (équivalent scope 3)
- Les autres émissions indirectes (équivalent scope 3)
La méthode de calcul
La méthode de calcul utilisée repose sur des facteurs d’émissions physiques ou monétaires. Le facteur d’émission physique est favorisé toutes les fois où cela est possible. Ainsi on peut obtenir la quantité de CO2 émise par une unité consommée :
Quantité GES = Quantité Consommée x Facteur Émission Physique
Quant au facteur monétaire, il permet d’obtenir une quantité de CO2 générée par un produit / service, à partir d’un prix, exprimée en CO2e / € :
Quantité GES = Prix x Facteur Émission Monétaire
🖐 Les facteurs par défaut sont à retrouver dans la Base Carbone®, une base de données publique. Il existe également d’autres méthodes qui utilisent d’autres facteurs d’émissions non présents dans la Base Carbone.
Évolutions : quel avenir pour les bilans d’émissions de gaz à effet de serre ? ⏲️
Le rapport 2026 du Haut Conseil pour le Climat, souligne que "le coût de l’action climatique est bien
inférieur au coût de l’inaction pour l’Europe". Malgré le renforcement progressif de la réglementation, des contrôles intensifiés par les préfets de région et l'augmentation drastique des sanctions en 2023, le faible taux de conformité persiste. Sur environ 5 000 organisations actuellement concernées par cette obligation réglementaire, la non-conformité est alarmante et expose les entreprises récalcitrantes à des risques juridiques, financiers et réputationnels croissants.
Un renforcement des sanctions et des obligations
Depuis l'entrée en vigueur de la loi sur l'industrie verte en octobre 2023, les sanctions ont été drastiquement augmentées :
Sanctions financières :
- Amende pouvant atteindre 50 000 euros (contre 10 000 euros auparavant)
- Jusqu'à 100 000 euros en cas de récidive (contre 20 000 euros auparavant)
Nouvelles sanctions non financières :
- Exclusion possible des procédures de passation de marchés publics pour les entreprises ne respectant pas l'obligation d'établir un BEGES pour l'année précédant la publication de l'avis d'appel à la concurrence (article L. 2141-7-2 du code de la commande publique)
- Exclusion possible des procédures de passation de contrats de concession dans les mêmes conditions (article L3123-7-2 du code de la commande publique)
- Depuis le 1ᵉʳ juin 2024, l'obtention d'aides publiques à la transition écologique et énergétique est conditionnée à la réalisation et à la transmission du BEGES et du plan de transition pour les entreprises de plus de 500 salariés. Pour les entreprises de 50 à 500 salariés, l'obtention de ces aides est conditionnée à la publication d'un bilan climat simplifié.
Consolidation des bilans pour les groupes
Depuis le décret BEGES de juillet 2022, les groupes disposent d'une option de consolidation. Une organisation qui publie des comptes consolidés pour l'ensemble des structures qu'elle contrôle peut désormais élaborer un BEGES consolidé et un plan de transition unique pour toutes ses filiales françaises de plus de 500 salariés, même si elles possèdent des SIREN différents. Cette option s'adresse en priorité aux ETI et grands groupes multi-entités. Elle permet une vision globale et cohérente de l'empreinte carbone du groupe, tout en mutualisant les ressources et les compétences. La consolidation reste une option : chaque filiale peut toujours réaliser son BEGES indépendant si elle le souhaite.
L’article 173-IV de la LTECV : un jalon historique absorbé par la CSRD
Cette disposition, issue de la loi relative à la transition énergétique pour la croissance verte de 2015, imposait aux entreprises cotées et non cotées de plus de 500 salariés, avec un chiffre d'affaires ou un bilan consolidé supérieur à 100 millions d'euros, de rendre compte des émissions indirectes de leur chaîne de valeur dans leur rapport RSE. Ce cadre a depuis été juridiquement remplacé par le régime CSRD (ordonnance nᵒ 2023-1483 du 27 septembre 2023, qui a mis fin à la DPEF).
Ces entreprises doivent prendre en compte les émissions indirectes (scope 3) qui relèvent de l'ensemble de leur chaîne de valeur. Ainsi, le rapport RSE doit inclure « les conséquences sur le changement climatique de son activité et de l'usage des biens et services qu'elle produit ». Les postes significatifs concernent les émissions de GES générées du fait de l’activité de l’entreprise, en particulier par l’usage des biens et services qu’elle produit.
Comment s'articulent le BEGES et la CSRD depuis l'Omnibus ?
L'évolution du champ réglementaire lié au bilan carbone obligatoire
L'ordonnance n° 2023-1142 du 6 décembre 2023 a organisé l'articulation entre le BEGES français et la directive CSRD européenne :
Les entreprises soumises à la CSRD peuvent être dispensées de l'obligation de publier un BEGES français distinct si leur rapport de durabilité CSRD inclut les informations équivalentes. Cette convergence évite la redondance tout en maintenant un niveau d'exigence élevé. Pour les entreprises non soumises à la CSRD, elles restent tenues de réaliser leur BEGES selon le cadre réglementaire français (article L.229-25 du Code de l'environnement).
Depuis l'entrée en vigueur de la directive Omnibus le 18 mars 2026, le champ d'application de la CSRD
s'est considérablement resserré. Seules les entreprises de plus de 1 000 salariés réalisant plus de 450
millions d'euros de chiffre d'affaires net (ou un bilan de 25 millions d'euros) restent concernées, soit environ 1 200 à 1 500 entreprises en France (contre près de 3 000 avant la réforme) et environ 10 000 en Europe (contre près de 50 000 initialement envisagées). Une entreprise qui sort du périmètre CSRD du fait de ce relèvement de seuils reste néanmoins tenue, si elle dépasse 500 salariés, de réaliser son BEGES réglementaire classique sans obligation d'y intégrer le scope 3.
Face à cette réduction drastique du champ d'application de la CSRD, la Commission européenne a officiellement adopté en juillet 2025 la norme VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs). Cette norme volontaire, qui compte 55 indicateurs, est devenue le standard de référence pour les entreprises entre 250 et 999 salariés désormais exclues de la CSRD mais souhaitant structurer leur démarche RSE, ainsi que pour les PME fournisseurs de grandes entreprises. Selon l'EFRAG, 67 % des banques et grandes entreprises utilisaient déjà la VSME comme cadre de référence pour collecter des informations auprès de leurs fournisseurs et partenaires en 2025.
Tableau récapitulatif : BEGES, CSRD et VSME en 2026
| Dispositif | Qui est concerné ? | Scope 3 obligatoire ? | Fréquence |
|---|---|---|---|
| BEGES réglementaire | Entreprises > 500 salariés (250 Outre-mer), acteurs publics > 250 agents, collectivités > 50 000 habitants | Oui, si également soumis à la CSRD | 4 ans (entreprises) / 3 ans (public) |
| CSRD (post-Omnibus) | Entreprises > 1 000 salariés ET > 450 M€ de chiffre d'affaires net (ou un bilan de 25 millions d'euros) | Oui (rapport de durabilité complet) | Annuelle |
| VSME (norme volontaire) | Entreprises non cotées de 250 à 999 salariés, PME et ETI fournisseurs de grandes entreprises | Recommandé, non obligatoire | Volontaire |
GUIDE GRATUIT
Faîtes le point sur la CSRD grâce à notre guide complet.
Pour aller plus loin, effectuez un bilan carbone complet ! 💪
Dépasser le cadre réglementaire…
Vous l'avez vu dans cet article, depuis le 1ᵉʳ janvier 2023, le BEGES prend en compte le scope 3 pour les entreprises soumises à la CSRD et pourtant, ce dernier rassemble "tout le reste". À ce titre, le scope 3 constitue (souvent) le volet le plus important d'un bilan carbone. Obtenir une mesure la plus précise de l'impact carbone de ses activités, c'est pouvoir mieux réduire son impact sur l'environnement.
Bien que le mouvement réglementaire se soit inversé depuis l'adoption de la directive Omnibus, l'Union européenne mise sur des standards volontaires comme la VSME pour les ETI et les PME qui leur permettent de maintenir leur compétitivité (exigences des grands donneurs d'ordre, critères environnementaux obligatoires des appels d'offre publics,…), tout en protégeant la planète.
Et si cela ne vous convainc toujours pas de rejoindre les troupes qui vont au-delà d’un bilan carbone simplifié, l’ADEME vous donne un conseil :
"utiliser l’obligation réglementaire comme un premier pas dans la comptabilisation des émissions de GES en la réalisant dès le départ sur l’ensemble des 3 scopes pour toutes les organisations et à l’échelle du territoire pour les collectivités ». Premier pas, oui, d’accord, mais c’est le minimum. Alors faisons le maximum ensemble pour atteindre les objectifs de neutralité carbone érigés par la France pour respecter l’Accord de Paris.
… en rejoignant la communauté Carbo
Agir pour le climat, à son échelle en tant que citoyen, en tant que collectivité ou organisation est une nécessité pour lutter contre le réchauffement climatique global. Nos actions peuvent protéger l'environnement et chez Carbo, nous croyons en la nécessité d'une démarche collective. La communauté Carbo rassemble des milliers de citoyens et d'entreprises (TPE, PME, ETI) engagés dans la transition écologique. De plus en plus d'entreprises rejoignent le mouvement ; la startup Merci Handy, le fonds d'investissement Serena, ou encore la plateforme KissKissBankBank et le cabinet de conseil Fast-Up Partners. Des groupes multi-filiales qui s'appuient sur notre fonctionnalité de bilan carbone consolidé pour piloter l'empreinte carbone de l'ensemble de leurs entités prennent également part à l'aventure Carbo.
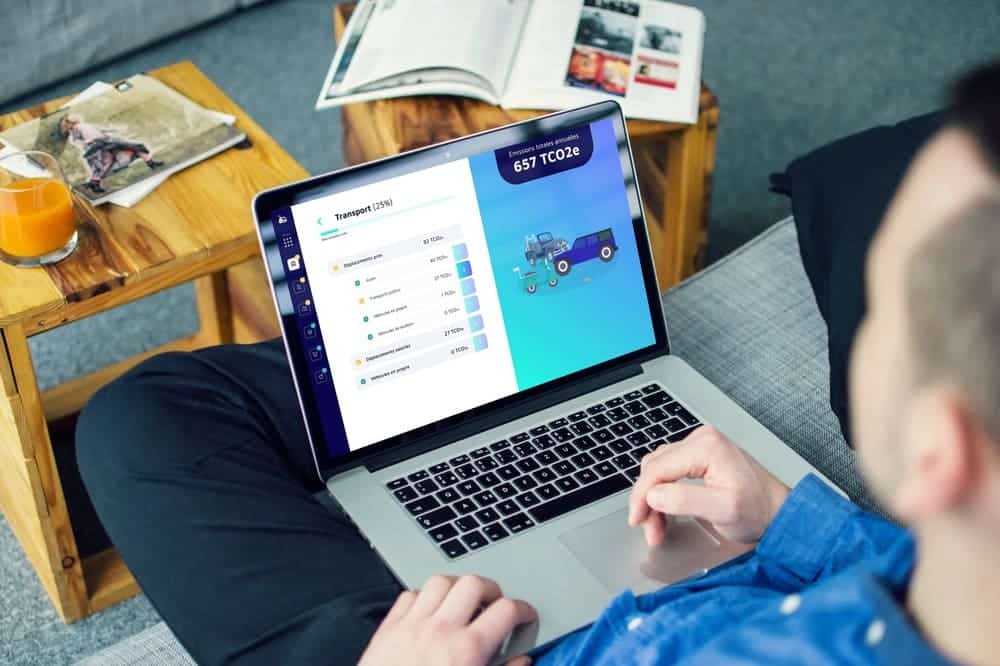
Avec Carbo, vous bénéficiez d’une suite SaaS RSE et bilan carbone complète, d'un accompagnement à la hauteur, et d'une roadmap pour progresser vers la neutralité collective.
Voici un processus en 3 étapes pour se conformer à l'obligation de BEGES (Bilan des Émissions de Gaz à Effet de Serre) :
- 💡 Comment se conformer à l'obligation de BEGES ?
- Étape 1 : identifier si votre entreprise est concernée grâce au simulateur d'obligations RSE Carbo ;
- Étape 2 : réaliser le bilan selon la méthode Bilan Carbone® ;
- Étape 3 : publier le bilan carbone sur la plateforme Bilans-GES de l'ADEME et suivre les actions de réduction chiffrées avec un calendrier et des indicateurs précis et un ou plusieurs référents dédiés.
Sources
- Article L.229-25 du Code de l'environnement (obligation de BEGES, périodicité, plan de transition). Légifrance : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048246757
- Article L.229-5 du Code de l'environnement, version en vigueur du 1er janvier 2016 au 9 novembre 2020 (seuils historiques d'application du BEGES). Légifrance : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000039206561/
- Décret n° 2022-982 du 1er juillet 2022 relatif aux bilans d'émissions de gaz à effet de serre (intégration du scope 3, classification en 6 catégories, seuil des 80 % d'émissions indirectes significatives, option de consolidation pour les groupes). Légifrance : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000046006338
- Portail RSE de l'État — premières estimations du nombre d'entreprises soumises à la CSRD après relèvement des seuils par l'Omnibus (1 200 à 1 500 entreprises françaises, environ 10 000 en Europe) : https://portail-rse.beta.gouv.fr/csrd/seuils-csrd-omnibus-criteres-d-application/
- ADEME - plateforme Bilans GES (moteur de recherche des bilans publiés, consultables individuellement mais non exploitables en masse) : https://bilans-ges.ademe.fr/bilans
- Haut Conseil pour le Climat - Rapport annuel 2026, "Dangers climatiques : la France face à ses responsabilités" (9 juillet 2026) : https://www.hautconseilclimat.fr/publications/dangers-climatiques-la-france-face-a-ses-responsabilites/
- Loi n° 2015-992 du 17 août 2015 relative à la transition énergétique pour la croissance verte, article 173-IV (première obligation mondiale de reporting du scope 3 pour les entreprises soumises à la DPEF). Légifrance : https://www.legifrance.gouv.fr/jorf/article_jo/JORFARTI000031045547
- Ordonnance n° 2023-1142 du 6 décembre 2023 relative à la publication et à la certification d'informations en matière de durabilité (transposition de la CSRD, fin de la DPEF, articulation avec le BEGES français). Légifrance : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048519395