Sommaire
Le bilan d'émissions de gaz à effet de serre concerne de plus en plus d'organisations en France. Réglementaire et obligatoire, le BEGES, aussi appelé bilan GES réglementaire ou « bilan carbone simplifié », permet de calculer les émissions de gaz à effet de serre de vos activités. Carbo vous accompagne dans la réalisation de ce bilan et vous éclaire sur le sujet. ☀️
5 points à retenir sur le BEGES 📌
- Le BEGES (bilan d'émissions de gaz à effet de serre) est un diagnostic environnemental obligatoire en 2026 pour les entreprises de plus de 500 salariés (250 en Outre-mer), les personnes morales de droit public de plus de 250 agents et les collectivités de plus de 50 000 habitants.
- Il concerne environ 5 000 organisations en France en 2026.
- Ce bilan se renouvelle tous les 4 ans (entreprises) ou 3 ans (secteur public) et doit comprendre un plan de transition obligatoire.
- Depuis le 1er janvier 2025, le bilan doit inclure les émissions indirectes significatives du scope 3 (celles de la chaîne de valeur) pour les acteurs publics et les entreprises soumises à la CSRD. Les autres entreprises déclarent au minimum leurs émissions liées à l'électricité, à la chaleur ou à la vapeur, et l'intégration du reste du scope 3 leur est recommandée.
- Le non-respect de cette obligation peut impliquer une amende jusqu'à 50 000 € (100 000 € en cas de récidive), une exclusion des marchés publics ou bien une perte des aides à la transition écologique.
Le BEGES, en bref
Qu'est-ce que le BEGES ? Le bilan d'émissions de gaz à effet de serre (BEGES) est un document qui sert de bilan et de diagnostic environnemental. Il mesure les émissions directes et indirectes générées par l'activité d'une organisation, exprimées en équivalent CO₂ (CO₂e), l'unité qui ramène chaque gaz à l'effet du dioxyde de carbone.
Le BEGES est-il gratuit ? Sa réalisation a un coût (temps interne, outil, accompagnement), mais des subventions peuvent exister. Le dispositif Tremplin pour la Transition Écologique de l'ADEME (Agence de la transition écologique) prend en charge jusqu'à 80 % du coût d'un bilan carbone complet, dans la limite de 5 000 euros, pour les TPE et PME.
Pourquoi les entreprises doivent-elles réaliser un BEGES ? Il permet aux entreprises :
- D'évaluer leurs émissions sur une année
- D'identifier les principaux postes d'émissions
- De mettre en place un plan d'action pour les réduire
Au-delà de l'obligation réglementaire, c'est un outil de pilotage stratégique qui :
- Génère des économies
- Améliore l'image de marque
- Facilite l'accès aux financements verts
- Permet d'accéder à des marchés (donneurs d'ordre, appels d'offres)
Comment effectuer un BEGES ? Le bilan couvre toujours les émissions directes et les émissions indirectes liées à l'électricité, à la chaleur ou à la vapeur. Les acteurs publics et les entreprises soumises au rapport de durabilité CSRD y ajoutent les émissions indirectes significatives du scope 3. La méthode de calcul utilisée repose ensuite sur des facteurs d'émissions physiques ou monétaires.
Comment calcule-t-on les GES ? Les entreprises estiment les émissions de GES à partir de leurs consommations, via des facteurs énergétiques. Elles appliquent des facteurs d'émission pour obtenir des tonnes de CO₂e comparables.
Quelle est la différence entre BEGES et Bilan Carbone® ? Le bilan GES réglementaire est une obligation française encadrée par la loi. Le Bilan Carbone® est quant à lui une démarche volontaire plus exhaustive, qui couvre l'ensemble des 3 scopes. Le premier suit la méthode réglementaire officielle, alors que le Bilan Carbone® utilise la méthodologie développée par l'ADEME puis l'ABC. Seuls les acteurs publics et les entreprises soumises à la CSRD doivent intégrer le scope 3 à leur bilan.
Objectifs du BEGES, le bilan d'émissions de gaz à effet de serre 🔎
Que signifie un BEGES ?
Le bilan d'émissions de gaz à effet de serre (BEGES) est un document qui sert de diagnostic environnemental. Ce bilan porte sur les émissions de gaz à effet de serre directes et indirectes générées par l'activité professionnelle, donc sur son empreinte carbone.
Le Bilan Carbone complet va plus loin, puisqu'il couvre l'ensemble des émissions directes et indirectes. Le bilan réglementaire s'en rapproche pour une partie des organisations. Depuis le 1er janvier 2025, les entreprises soumises à la CSRD et les personnes morales de droit public doivent intégrer les émissions indirectes significatives du scope 3.
GUIDE PDF GRATUIT
Tout ce qu'il faut retenir du BEGES est dans ce guide à télécharger gratuitement.
🖐 L’Agence pour la Transition Écologique (ADEME) définit l’objectif du bilan GES. Il permet de "réaliser un diagnostic des émissions de gaz à effet de serre des acteurs publics et privés, en vue d’identifier et de mobiliser les gisements de réduction de ces émissions."
Quelles organisations sont concernées par le bilan GES ?
La version qui était en vigueur du 1er janvier 2016 au 9 novembre 2020 de l'article L.229-5 du code de l'environnement imposait un bilan carbone obligatoire pour :
- les entreprises de plus de 500 salariés, quel que soit leur secteur d'activité ;
- les personnes morales de droit public de plus de 250 employés ;
- les collectivités de plus de 50 000 habitants.
Ces seuils restent la référence aujourd'hui. Pour les entreprises d'outre-mer, le seuil est de 250 salariés.
Les entreprises bénéficiaires du Plan France Relance ont dû réaliser un bilan climat simplifié : les entreprises de 250 salariés et plus avant fin 2022, et celles de 50 à 250 salariés avant fin 2023. Ces obligations sont maintenant en vigueur et les entreprises concernées doivent renouveler leur bilan tous les 3 ans. Depuis le 1er juin 2024, les entreprises de 50 à 500 salariés qui demandent certaines aides à la transition écologique doivent aussi publier ce bilan climat simplifié.
👉 La directive CSRD (Corporate Sustainability Reporting Directive), qui encadre le rapport de durabilité des entreprises concernées, est entrée en vigueur le 1er janvier 2024, remplaçant progressivement la déclaration de performance extra-financière (DPEF). Le cadre a toutefois été profondément modifié par la directive Omnibus I entrée en vigueur le 18 mars 2026, avec une transposition en droit français attendue en mars 2027. Cette réforme relève les seuils d'application de la CSRD aux entreprises dépassant 1 000 salariés ET 450 millions d'euros de chiffre d'affaires net. Ce nouveau cadre exclut environ 80 % des entreprises initialement concernées par la CSRD ainsi que les PME cotées en bourse, faisant passer le nombre d'entreprises françaises soumises d'environ 3 000 à seulement 1 200-1 500 selon les premières estimations du Portail RSE de l'État. Le reporting de durabilité CSRD inclut nécessairement un bilan carbone complet.
La réglementation du BEGES en détail
Les modifications apportées
La réglementation en cours impose aux personnes morales privées, comme les entreprises, de réaliser ces bilans tous les 4 ans. Pour les personnes morales publiques, le délai est de 3 ans.
En pratique, la plupart des organisations engagées renouvellent leur bilan tous les 1 à 2 ans pour piloter leur plan de transition. Les entreprises doivent transmettre et publier leur bilan et leur plan de transition par voie électronique sur la plateforme Bilans GES de l'ADEME. Ces bilans deviennent ainsi publics et consultables un par un. Les données agrégées sont en outre téléchargeables sous forme de jeu de données et via une API.
Attention toutefois : depuis l'entrée en vigueur de la loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte, une organisation soumise à l'obligation qui ne réalise pas son bilan tous les quatre ans s'expose à une amende. Celle-ci peut atteindre 50 000 euros, et jusqu'à 100 000 euros en cas de récidive.
Ce bilan GES doit les émissions indirectes significatives du scope 3, qui représentent généralement entre 70 % et 90 % des émissions totales d'une entreprise selon les secteurs d'activité.
La règle a depuis été précisée par l'article R229-47 du Code de l'environnement, modifié par le décret n° 2023-1394 du 30 décembre 2023. Depuis le 1er janvier 2025, les émissions indirectes significatives sont obligatoires pour les personnes morales de droit public et pour les entreprises soumises au rapport de durabilité CSRD. Pour les autres entreprises soumises à l'obligation, seules les émissions indirectes liées à l'électricité, à la chaleur ou à la vapeur sont obligatoires, et le reste du scope 3 est recommandé.
Un exemple des risques de non-conformité du BEGES
Un cas concret illustre les risques encourus. Le 31 octobre 2024, l'association d'actionnaires engagés Actionnaires pour le Climat a mis en demeure 45 grandes entreprises du SBF 120 (parmi lesquelles Kering, Teleperformance ou Accor) pour non-publication de leur bilan GES. Elles ont eu 3 mois pour se mettre en conformité, sous peine de signalement aux acheteurs publics. Cet exemple montre que les grands groupes cotés et les ETI peuvent eux aussi se retrouver en défaut sans respecter strictement la réglementation.
Quels sont les GES pris en compte ?
La réalisation du bilan prend en compte six gaz à effet de serre :
- le dioxyde de carbone (CO2)
- le méthane (CH4)
- le protoxyde d'azote (N2O)
- les hydrofluorocarbures (HFC)
- l'hexafluorure de soufre (SF6)
- les perfluorocarbones (PFC)

Pourquoi faire un BEGES ?
Un bilan GES permet d'évaluer la masse totale des émissions de GES sur une année. Il fait ressortir les principaux postes d'émissions, puis les pistes d'action pour les réduire. Vous établissez ainsi un état des lieux de votre empreinte carbone avant de bâtir un plan de transition (énergétique, climat, de réduction…).
Les bilans carbone s'inscrivent donc dans une démarche d'amélioration continue. La loi énergie climat de 2019 a rendu obligatoire la publication d'un plan de transition avec le bilan, aussi appelé plan d'actions. Ce plan présente les objectifs, les moyens et les actions envisagés pour réduire les émissions de gaz à effet de serre de l'organisation. Il reprend aussi les actions réalisées depuis le bilan précédent, lorsqu'il existe (article L229-25 du Code de l'environnement). Sans ce plan de transition, le bilan n'est pas considéré comme valide.
Ce bilan s'inscrit enfin dans une démarche globale de développement durable ou de responsabilité sociétale des entreprises, et sert de socle à votre stratégie climat. Les motivations sont multiples : réduction des dépenses énergétiques, renforcement de la marque employeur, attractivité auprès des talents, image de marque valorisée.
Bilan GES et bilan carbone : quelle différence ?
Le BEGES réglementaire couvre un périmètre minimal, quand le Bilan Carbone® couvre l'ensemble des 3 scopes. Le premier inclut les émissions directes (scope 1) et les émissions indirectes liées à l'énergie (scope 2). Il ajoute les émissions indirectes significatives du scope 3 uniquement dans les cas prévus par la loi.
Le Bilan Carbone® est une démarche volontaire de comptabilité carbone, c'est-à-dire de mesure de toutes les émissions liées à l'activité. Plusieurs émissions indirectes restent souvent hors du périmètre minimal :
- la livraison de composants par un fournisseur, qui relève des émissions indirectes associées au transport ;
- l'usage du produit par le client final, qui relève des émissions indirectes associées aux produits vendus.
Lorsqu'elles sont significatives, ces émissions sont obligatoires pour les acteurs publics et les entreprises soumises à la CSRD. Pour les autres entreprises soumises à l'obligation, leur intégration reste recommandée.
Méthodologie : comment réaliser un BEGES ? 🔨
Deux points structurent la réalisation de votre bilan GES, même sans expérience préalable :
- Quel périmètre des sources d'émission : organisationnel et opérationnel ? Quel scope ?
- Quelles sont les données à utiliser ?
🖐 L'ADEME met à disposition un moteur de recherche qui permet de consulter les bilans GES de différentes organisations. Cependant, la base de données contenant l'ensemble des bilans n’est pas consultable. L’ADEME précise qu’il est seulement possible de “ visualiser chaque bilan un par un, mais pas d'effectuer des traitements automatisés sur ces données.”
Que doit contenir le document du BEGES ?
Le choix du périmètre
Bien définir son périmètre est fondamental, car il fixe le champ de réalisation du bilan GES.
Le périmètre organisationnel définit la personne morale, ses établissements ainsi que les installations et équipements qu'elle contrôle. Il précise quelles activités sont concernées, jusqu'où remonter dans la collecte de données et quels puits et sources de GES calculer.
Le périmètre opérationnel permet d'identifier les postes et sources d'émissions de CO2 inclus et analysés dans le bilan GES. Dans le cadre méthodologique défini par le GHG Protocol, trois familles sont distinctes : les scopes 1, 2 et 3.

La méthode réglementaire version 5 de 2020 décline les 3 scopes en six catégories du périmètre opérationnel, reprises par le décret du 1er juillet 2022 :
- Les émissions directes (équivalent scope 1)
- Les émissions indirectes associées à l'énergie (équivalent scope 2)
- Les émissions indirectes associées au transport (équivalent scope 3)
- Les émissions indirectes associées aux produits achetés (équivalent scope 3)
- Les émissions indirectes associées aux produits vendus (équivalent scope 3)
- Les autres émissions indirectes (équivalent scope 3)
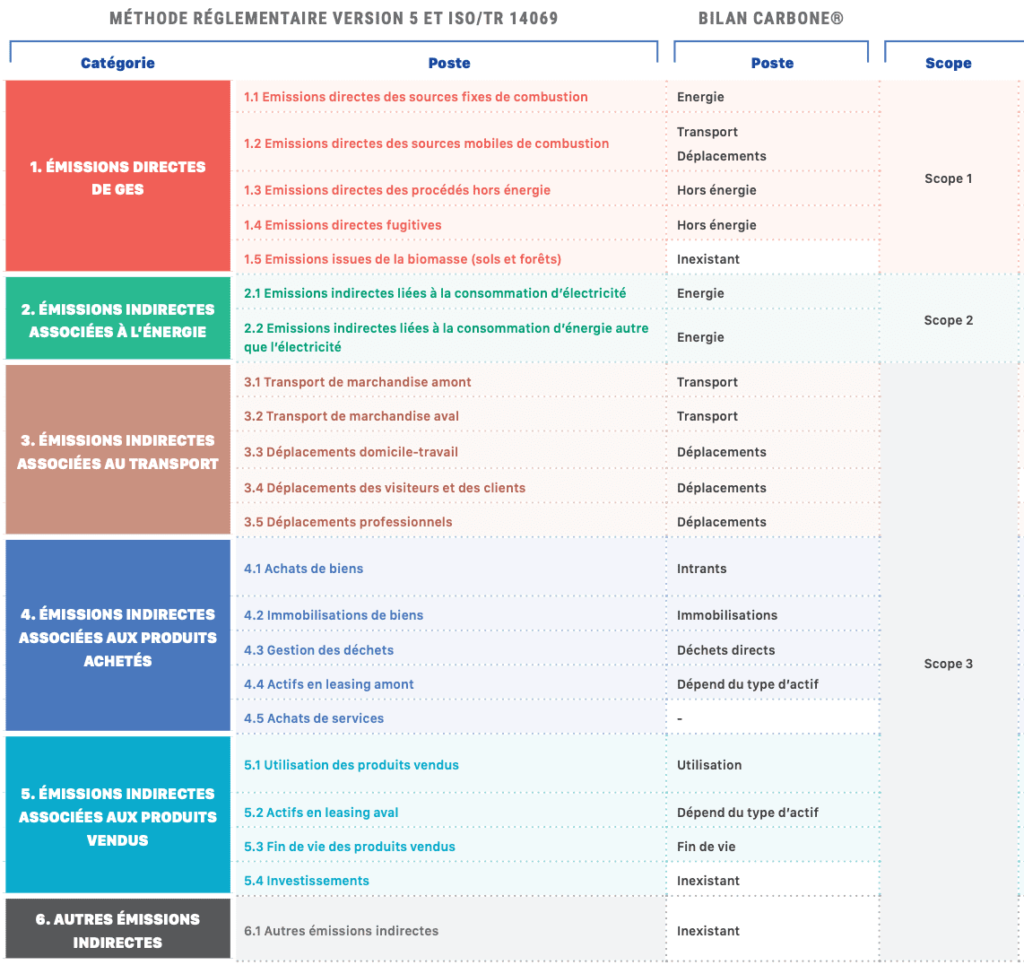
Évolution de la nomenclature des émissions de CO2e. Source : Ecologie.gouv
La méthode de calcul
La méthode de calcul utilisée repose sur des facteurs d'émission physiques ou monétaires. Un facteur d'émission convertit une donnée d'activité en quantité de gaz à effet de serre. Le facteur d'émission physique est privilégié chaque fois qu'il est disponible, car il donne la quantité de CO2e émise par unité consommée :
Quantité de GES = Quantité consommée x Facteur d'émission physique
Le facteur monétaire, lui, donne la quantité de CO2e générée par un produit ou un service à partir de son prix, exprimée en CO2e par euro :
Quantité de GES = Prix x Facteur d'émission monétaire
Ces facteurs proviennent notamment de la Base Empreinte®, la base de facteurs d'émission de l'ADEME.
La méthodologie Bilan Carbone® version 9
La méthode Bilan Carbone® version 9 est entrée en application en janvier 2025. Elle est portée par l'Association pour la transition Bas Carbone (ABC), qui a fusionné le 30 juin 2025 avec l'Association des Professionnel·les en Conseil Climat (APCC). L'association issue de cette fusion regroupe plus de 1 300 organisations.
Cette version prévoit trois niveaux de maturité : initial, standard et avancé. Elle passe de cinq à sept étapes et renforce le plan de transition. La méthode est disponible sous forme de wiki en ligne.
🖐 Les facteurs par défaut sont à retrouver dans la Base Empreinte®, la base de facteurs d'émission de l'ADEME. Il existe également d'autres méthodes qui utilisent d'autres facteurs d'émission absents de la Base Empreinte®.
Évolutions : quel avenir pour le BEGES et les bilans d'émissions de gaz à effet de serre ? ⏲️
Le rapport 2026 du Haut Conseil pour le Climat souligne que « le coût de l'action climatique est bien inférieur au coût de l'inaction pour l'Europe ». La réglementation s'est renforcée, les contrôles des préfets de région se sont intensifiés et les sanctions ont fortement augmenté en 2023. Le taux de conformité reste pourtant faible.
Le taux moyen de conformité à l'obligation de bilan GES est passé de 31 % en 2018 à 49,9 % au 1er janvier 2025. Sur environ 5 000 organisations concernées, un peu plus d'une sur deux ne respecte donc pas cette obligation.
Les grandes étapes de la réglementation
Le cadre du bilan GES réglementaire s'est construit par étapes depuis 2010 :
- 2010 : la loi Grenelle II crée le bilan GES réglementaire à l'article L229-25 du Code de l'environnement.
- 2015 : la loi de transition énergétique pour la croissance verte fait évoluer la périodicité du bilan, instaure une sanction et encadre sa publication.
- 2019 : la loi énergie-climat rend obligatoire la publication d'un plan de transition avec le bilan.
- 2022 : le décret du 1er juillet introduit les émissions indirectes significatives et la classification en six catégories.
- 2023 : la loi industrie verte porte l'amende de 10 000 € à 50 000 €, et 100 000 € en récidive. Elle conditionne certaines aides publiques depuis juin 2024 et prévoit l'exclusion des marchés publics.
- 2025-2026 : la directive Omnibus modifie le périmètre des entreprises soumises au rapport de durabilité CSRD.
Un renforcement des sanctions et des obligations du BEGES
Depuis l'entrée en vigueur de la loi sur l'industrie verte en octobre 2023, les sanctions ont fortement augmenté. La sanction peut aussi être rendue publique par le préfet de région.
Sanctions financières :
- Amende pouvant atteindre 50 000 euros (contre 10 000 euros auparavant)
- Jusqu'à 100 000 euros en cas de récidive (contre 20 000 euros auparavant)
Nouvelles sanctions non financières :
- Exclusion possible des procédures de passation de marchés publics pour les entreprises ne respectant pas l'obligation d'établir un bilan GES pour l'année précédant la publication de l'avis d'appel à la concurrence (article L. 2141-7-2 du code de la commande publique)
- Exclusion possible des procédures de passation de contrats de concession dans les mêmes conditions (article L3123-7-2 du code de la commande publique)
- Depuis le 1er juin 2024, l'obtention d'aides publiques à la transition écologique et énergétique est conditionnée à la réalisation et à la transmission du bilan GES et du plan de transition pour les entreprises de plus de 500 salariés. Pour les entreprises de 50 à 500 salariés, l'obtention de ces aides est conditionnée à la publication d'un bilan climat simplifié.
Cette conditionnalité touche donc aussi des entreprises qui ne sont pas soumises au BEGES. Les services de l'État en région détaillent les règles applicables aux bilans d'émissions de gaz à effet de serre et au bilan simplifié.
Consolidation des BEGES pour les groupes
Depuis le décret du 1er juillet 2022, les groupes disposent d'une option de consolidation. Une organisation qui publie des comptes consolidés pour l'ensemble des structures qu'elle contrôle peut élaborer un BEGES consolidé et un plan de transition unique pour toutes ses filiales françaises de plus de 500 salariés, même si elles ont des SIREN différents. Cette option s'adresse en priorité aux ETI et grands groupes multi-entités. Elle donne une vision globale et cohérente de l'empreinte carbone du groupe, tout en mutualisant les ressources et les compétences. La consolidation reste facultative : chaque filiale peut toujours réaliser son propre bilan.
L'article 173-IV de la LTECV : un jalon historique absorbé par la CSRD
Cette disposition, issue de la loi relative à la transition énergétique pour la croissance verte de 2015, imposait aux entreprises cotées et non cotées de plus de 500 salariés, avec un chiffre d'affaires ou un bilan consolidé supérieur à 100 millions d'euros, de rendre compte des émissions indirectes de leur chaîne de valeur dans leur rapport RSE. Ce cadre a depuis été juridiquement remplacé par le régime CSRD (ordonnance n° 2023-1142 du 6 décembre 2023, qui a mis fin à la DPEF).
Ces entreprises devaient prendre en compte les émissions indirectes (scope 3) de l'ensemble de leur chaîne de valeur. Le rapport RSE devait ainsi inclure « les conséquences sur le changement climatique de son activité et de l'usage des biens et services qu'elle produit ». Les postes significatifs concernaient les émissions de GES générées du fait de l'activité de l'entreprise, en particulier par l'usage des biens et services qu'elle produit.
Comment s'articulent le BEGES et la CSRD depuis l'Omnibus ?
L'évolution du champ réglementaire lié au bilan carbone obligatoire
L'ordonnance n° 2023-1142 du 6 décembre 2023 a organisé l'articulation entre le BEGES français et la directive CSRD européenne :
Une entreprise soumise à la CSRD peut être dispensée d'un BEGES français distinct si son rapport de durabilité contient les informations équivalentes. Cette convergence évite la redondance tout en maintenant un niveau d'exigence élevé. Les entreprises non soumises à la CSRD restent tenues de réaliser leur bilan selon le cadre réglementaire français (article L.229-25 du Code de l'environnement).
Depuis l'entrée en vigueur de la directive Omnibus le 18 mars 2026, le champ d'application de la CSRD s'est considérablement resserré. Seules les entreprises de plus de 1 000 salariés réalisant plus de 450 millions d'euros de chiffre d'affaires net (ou un bilan de 25 millions d'euros) restent concernées. Cela représente environ 1 200 à 1 500 entreprises en France (contre près de 3 000 avant la réforme) et environ 10 000 en Europe (contre près de 50 000 initialement envisagées). Une entreprise exclue du périmètre CSRD reste néanmoins tenue, si elle dépasse 500 salariés, de réaliser son BEGES réglementaire classique, sans obligation d'y intégrer les émissions indirectes significatives du scope 3.
Face à cette réduction du champ d'application de la CSRD, la Commission européenne a officiellement adopté en juillet 2025 la norme VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs). Cette norme volontaire, qui compte 55 indicateurs, est devenue le standard de référence pour les entreprises de 250 à 999 salariés désormais exclues de la CSRD mais souhaitant structurer leur démarche RSE, ainsi que pour les PME fournisseurs de grandes entreprises. Selon l'EFRAG, 67 % des banques et grandes entreprises utilisaient déjà la VSME comme cadre de référence pour collecter des informations auprès de leurs fournisseurs et partenaires en 2025.
Tableau récapitulatif : BEGES, CSRD et VSME en 2026
| Dispositif | Qui est concerné ? | Scope 3 obligatoire ? | Fréquence |
| BEGES réglementaire | Entreprises > 500 salariés (250 Outre-mer), acteurs publics > 250 agents, collectivités > 50 000 habitants | Oui pour les acteurs publics et les entreprises soumises à la CSRD ; recommandé pour les autres | 4 ans (entreprises) / 3 ans (public) |
| CSRD (post-Omnibus) | Entreprises > 1 000 salariés ET > 450 M€ de chiffre d'affaires net (ou un bilan de 25 millions d'euros) | Oui (rapport de durabilité complet) | Annuelle |
| VSME (norme volontaire) | Entreprises non cotées de 250 à 999 salariés, PME et ETI fournisseurs de grandes entreprises | Recommandé, non obligatoire | Volontaire |
Au-delà du BEGES, effectuez un bilan carbone complet !
Dépasser le cadre réglementaire…
Le BEGES n'impose le scope 3 qu'aux acteurs publics et aux entreprises soumises à la CSRD, alors qu'il rassemble « tout le reste ». Le scope 3 constitue souvent le volet le plus important d'un bilan carbone. Une mesure précise de l'impact carbone de vos activités aide à mieux réduire vos émissions.
Le mouvement réglementaire s'est inversé depuis l'adoption de la directive Omnibus. L'Union européenne mise désormais sur des standards volontaires comme la VSME pour les ETI et les PME. Ces standards les aident à répondre aux exigences réglementaires et commerciales des grands donneurs d'ordre et aux critères environnementaux des appels d'offres publics.
L'ADEME formule d'ailleurs un conseil aux organisations qui hésitent à dépasser le bilan carbone simplifié :
« utiliser l'obligation réglementaire comme un premier pas dans la comptabilisation des émissions de GES en la réalisant dès le départ sur l'ensemble des 3 scopes pour toutes les organisations et à l'échelle du territoire pour les collectivités ». Ce premier pas reste un minimum. Une mesure complète prépare votre décarbonation et votre contribution aux objectifs de neutralité carbone fixés par la France pour respecter l'Accord de Paris.
… en rejoignant la communauté Carbo
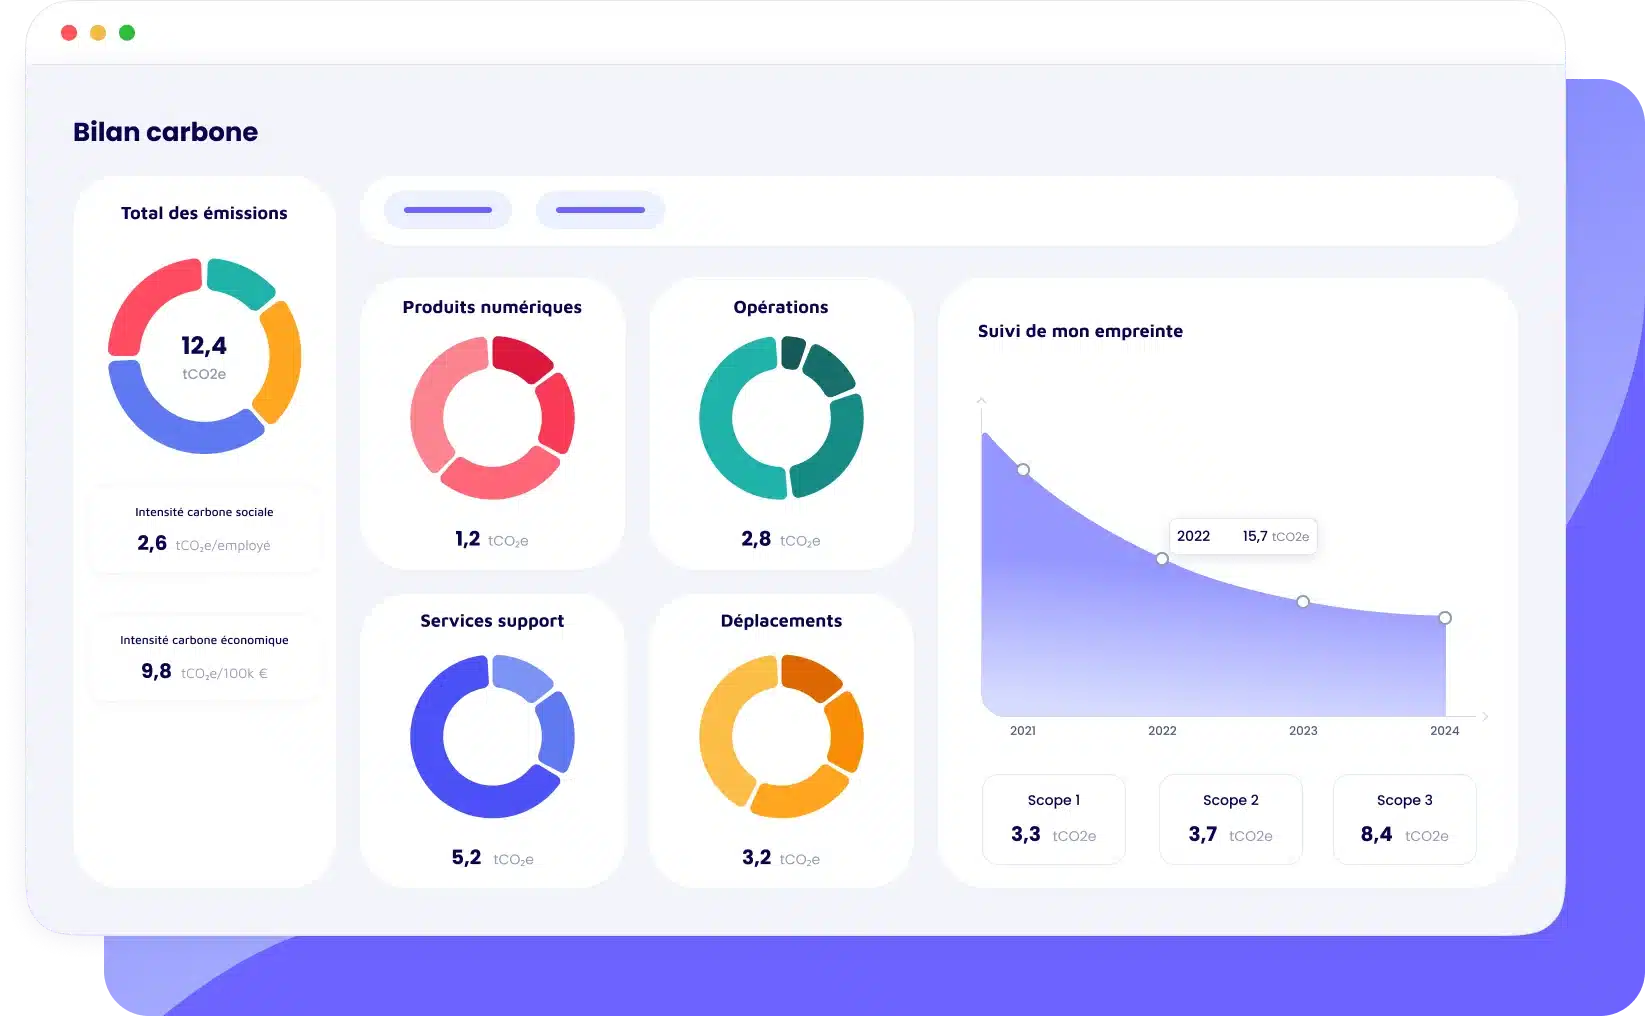
Carbo défend une démarche collective de transition bas carbone, portée par les citoyens, les collectivités et les organisations. Carbo a accompagné plus de 2 000 entreprises dans leur transition bas-carbone (TPE, PME, ETI). Des groupes multi-filiales s'appuient aussi sur la fonctionnalité de bilan carbone consolidé de Carbo pour piloter l'empreinte carbone de toutes leurs entités.
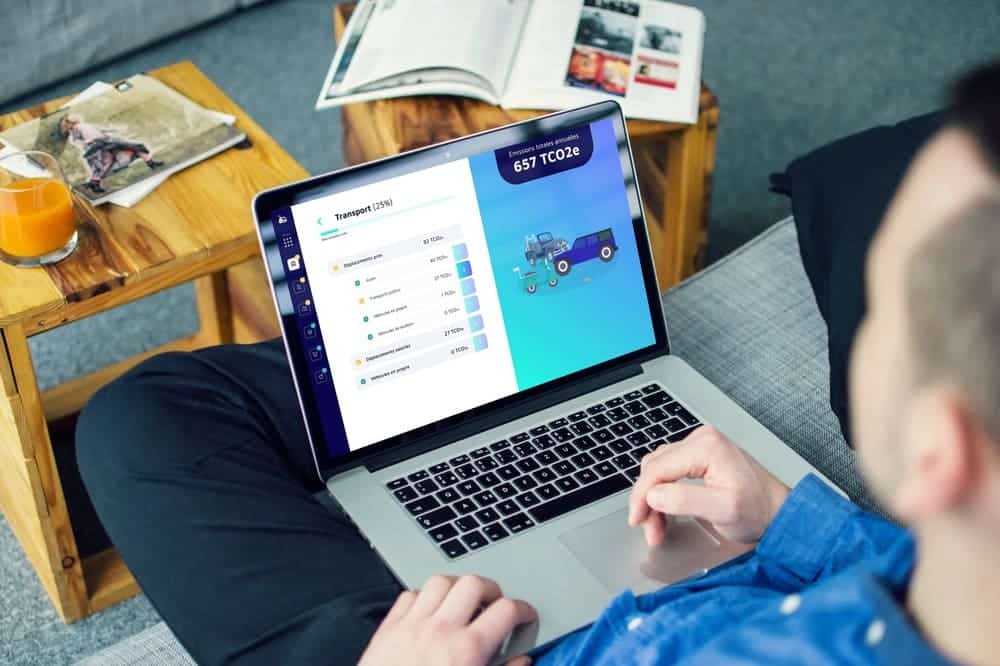
Avec Carbo, vous bénéficiez d'une suite SaaS RSE et bilan carbone complète, d'un accompagnement à la hauteur et d'une feuille de route pour progresser vers la neutralité collective. Carbo réalise les évaluations selon la méthode Bilan Carbone®, traite le scope 3 selon le GHG Protocol et met à disposition plus de 100 000 facteurs d'émission. La plateforme intègre aussi vos anciens bilans et propose des modules de reporting VSME et CSRD.
Voici un processus en 3 étapes pour se conformer à cette obligation :
- Étape 1 : identifier si votre entreprise est concernée grâce au simulateur d'obligations RSE Carbo ;
- Étape 2 : réaliser le bilan selon la méthode Bilan Carbone® ;
- Étape 3 : publier le bilan carbone et le plan de transition sur la plateforme Bilans GES de l'ADEME, puis suivre les actions de réduction chiffrées avec un calendrier, des indicateurs précis et un ou plusieurs référents dédiés.
Pour gagner du temps sur la collecte et la publication, un expert Carbo peut vous montrer comment réaliser votre BEGES avec Carbo sur votre propre périmètre.
Sources
- Article L.229-25 du Code de l'environnement (obligation de bilan GES, périodicité, plan de transition). Légifrance : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048246757
- Article L.229-5 du Code de l'environnement, version en vigueur du 1er janvier 2016 au 9 novembre 2020 (seuils historiques d'application du bilan GES). Légifrance : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000039206561/
- Décret n° 2022-982 du 1er juillet 2022 relatif aux bilans d'émissions de gaz à effet de serre (intégration du scope 3, classification en 6 catégories, seuil des 80 % d'émissions indirectes significatives, option de consolidation pour les groupes). Légifrance : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000046006338
- Portail RSE de l'État : premières estimations du nombre d'entreprises soumises à la CSRD après relèvement des seuils par l'Omnibus (1 200 à 1 500 entreprises françaises, environ 10 000 en Europe) : https://portail-rse.beta.gouv.fr/csrd/seuils-csrd-omnibus-criteres-d-application/
- ADEME, plateforme Bilans GES (moteur de recherche des bilans publiés, consultables individuellement ; données publiques agrégées téléchargeables via un jeu de données et une API) : https://bilans-ges.ademe.fr/bilans
- Haut Conseil pour le Climat, Rapport annuel 2026, « Dangers climatiques : la France face à ses responsabilités » (9 juillet 2026) : https://www.hautconseilclimat.fr/publications/dangers-climatiques-la-france-face-a-ses-responsabilites/
- Loi n° 2015-992 du 17 août 2015 relative à la transition énergétique pour la croissance verte, article 173-IV (première obligation mondiale de reporting du scope 3 pour les entreprises soumises à la DPEF). Légifrance : https://www.legifrance.gouv.fr/jorf/article_jo/JORFARTI000031045547
- Ordonnance n° 2023-1142 du 6 décembre 2023 relative à la publication et à la certification d'informations en matière de durabilité (transposition de la CSRD, fin de la DPEF, articulation avec le BEGES français). Légifrance : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048519395
Foire aux questions
Qu'est-ce que le BEGES et à quoi sert-il ?
Le BEGES, ou bilan GES réglementaire, est un diagnostic obligatoire des émissions de gaz à effet de serre d'une organisation, exprimées en CO₂e. Il évalue les émissions sur une année et identifie les principaux postes. Il sert ensuite à bâtir le plan de transition, sans lequel le bilan n'est pas valide.
Que stipule l'article L. 229-25 du code de l'environnement ?
Créé par la loi Grenelle II de 2010, cet article impose le bilan GES réglementaire aux entreprises de plus de 500 salariés (250 en outre-mer), aux personnes morales de droit public de plus de 250 agents et aux collectivités de plus de 50 000 habitants. Il fixe aussi la périodicité et l'obligation du plan de transition.
Le scope 3 est-il obligatoire dans le BEGES ?
Depuis le 1er janvier 2025, les émissions indirectes significatives sont obligatoires pour les personnes morales de droit public et pour les entreprises soumises à la CSRD. Les autres entreprises déclarent obligatoirement leurs émissions directes et celles liées à l'électricité, à la chaleur ou à la vapeur. Pour elles, le reste du scope 3 est recommandé.
Quelles sont les sanctions en cas d'absence de BEGES ?
L'amende peut atteindre 50 000 €, et 100 000 € en cas de récidive. Le préfet de région peut rendre la sanction publique. L'organisation peut aussi être exclue des marchés publics et des contrats de concession, et perdre l'accès à certaines aides publiques à la transition écologique.
Quelle est la différence entre un BEGES et un Bilan Carbone® ?
Le BEGES est une obligation légale française, avec un périmètre minimal fixé par la réglementation. Le Bilan Carbone® est une démarche volontaire qui couvre l'ensemble des 3 scopes, selon la méthode portée par l'ABC, en version 9 depuis janvier 2025. Un Bilan Carbone® complet peut servir de base au bilan réglementaire.